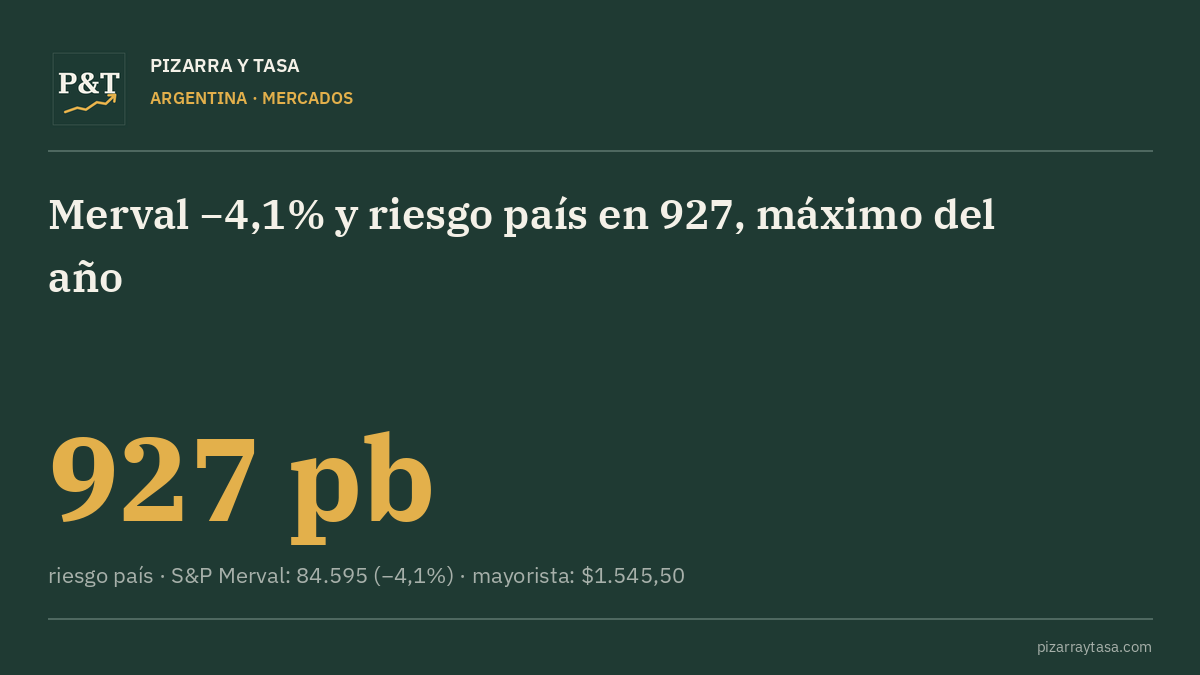
El S&P Merval cerró en 84.595 puntos (−4,1%) en otra rueda negativa. El riesgo país trepó a 925 puntos básicos, máximo de 2026 (+~8–9% vs. los 852 del miércoles). El dólar en Banco Nación quedó en $1.570 y el mayorista en $1.545,50. El mercado local entra en una pausa bancaria y de feriados.
Por qué importa: Con el riesgo país otra vez arriba de 900 y varios días sin rueda plena por delante, se aleja el financiamiento voluntario y el costo de capital sigue caro para el Tesoro y las empresas.
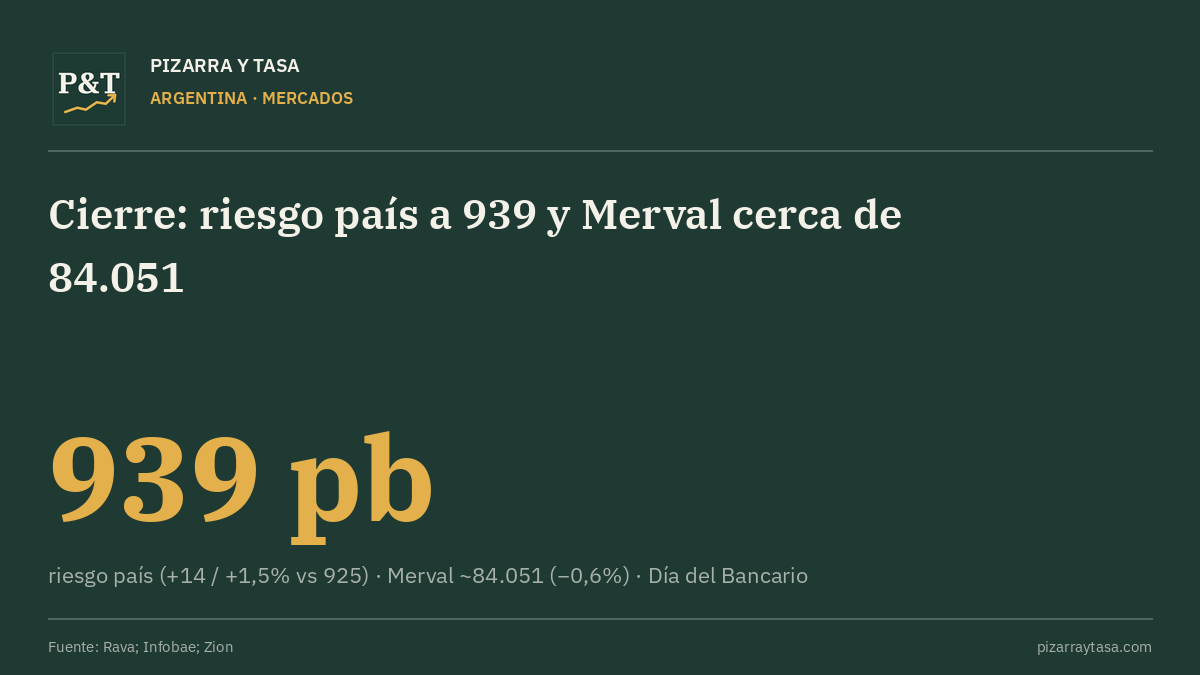
El riesgo país de JP Morgan terminó la semana en 939 puntos básicos, su nivel más alto desde el 24 de octubre de 2025. Según Infobae, el indicador había tocado un mínimo de 403 puntos a mediados de julio: desde entonces subió 536 puntos y más que se duplicó.
Por qué importa: Con el riesgo en esos niveles el Tesoro sigue sin acceso al crédito voluntario internacional, y el mercado no vuelve a operar en Buenos Aires hasta el miércoles 11 por los feriados de la visita papal.
El riesgo país de JP Morgan cerró en 939 puntos básicos (+14 / +1,5% frente a los 925 del jueves), con máximo intradía en 939 y mínimo cerca de 895. El MSCI Merval terminó alrededor de 84.051 puntos (−0,6%). Fue una rueda con bancos cerrados por el Día del Bancario; el lunes y el martes no hay mercado por la visita del papa León XIV.
Por qué importa: Con el riesgo en un nuevo máximo de 2026 y tres jornadas sin mercado por delante, el cierre de la semana fija la vara de los bonos y las acciones hasta el miércoles.
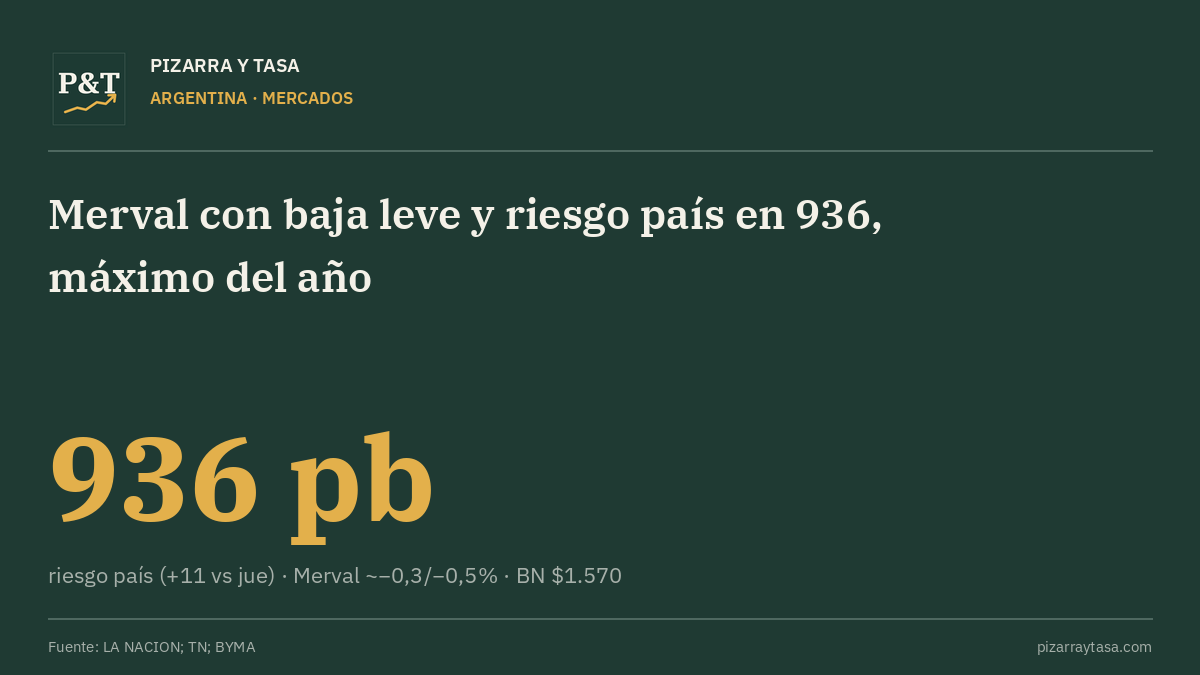
En una rueda con cronograma particular por el Día del Bancario, el MSCI Merval operó con baja leve cerca de 84.200 a 84.350 puntos (−0,3% a −0,5% según pantallas). El riesgo país de JP Morgan trepó a 936 puntos básicos (+11 / +1,2% vs. los 925 del jueves), nuevo máximo del año. El dólar oficial en Banco Nación quedó en $1.570 y el mayorista en $1.545,50.
Por qué importa: Con el riesgo país otra vez en máximos de 2026 y tres jornadas de feriado por delante (visita papal), el mercado local cierra la semana en modo cautela pese al rebote de Wall Street.
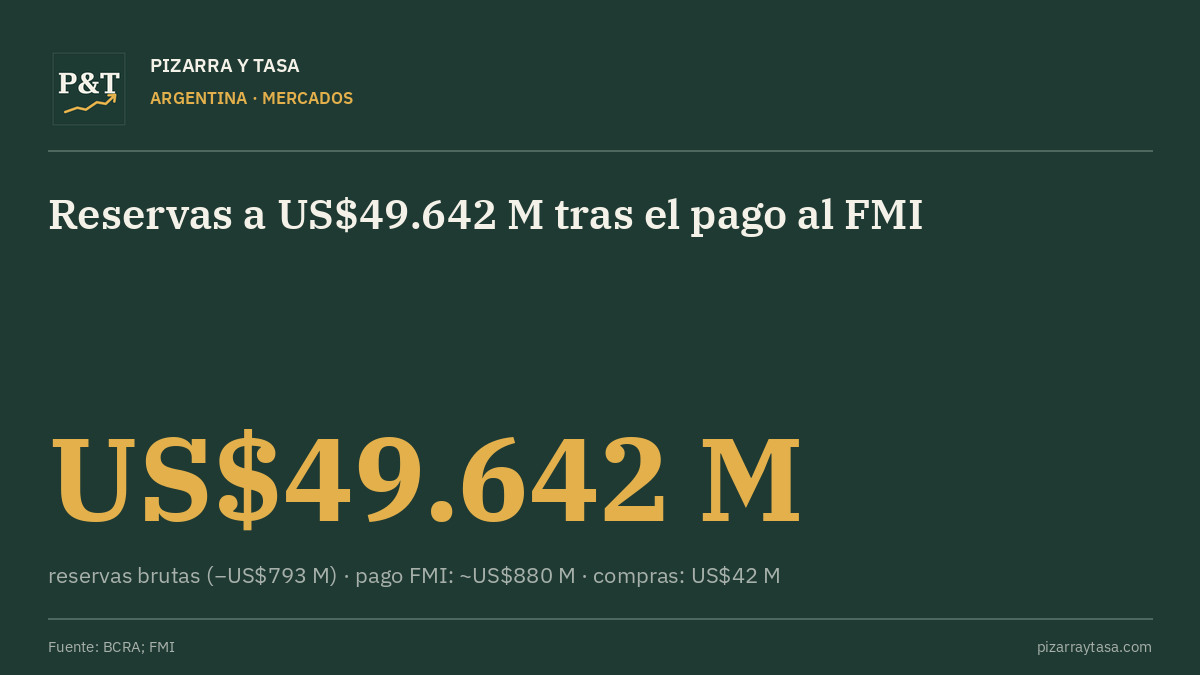
Las reservas brutas del BCRA cerraron en US$49.642 millones (−US$793 millones), por debajo de los US$50.000 millones, después de un pago de alrededor de US$880 millones al FMI. En la misma rueda el Central compró US$42 millones.
Por qué importa: El pago se hizo antes del desembolso de la tercera revisión del programa (cerca de US$900 millones), que todavía necesita el visto bueno del Directorio del FMI.
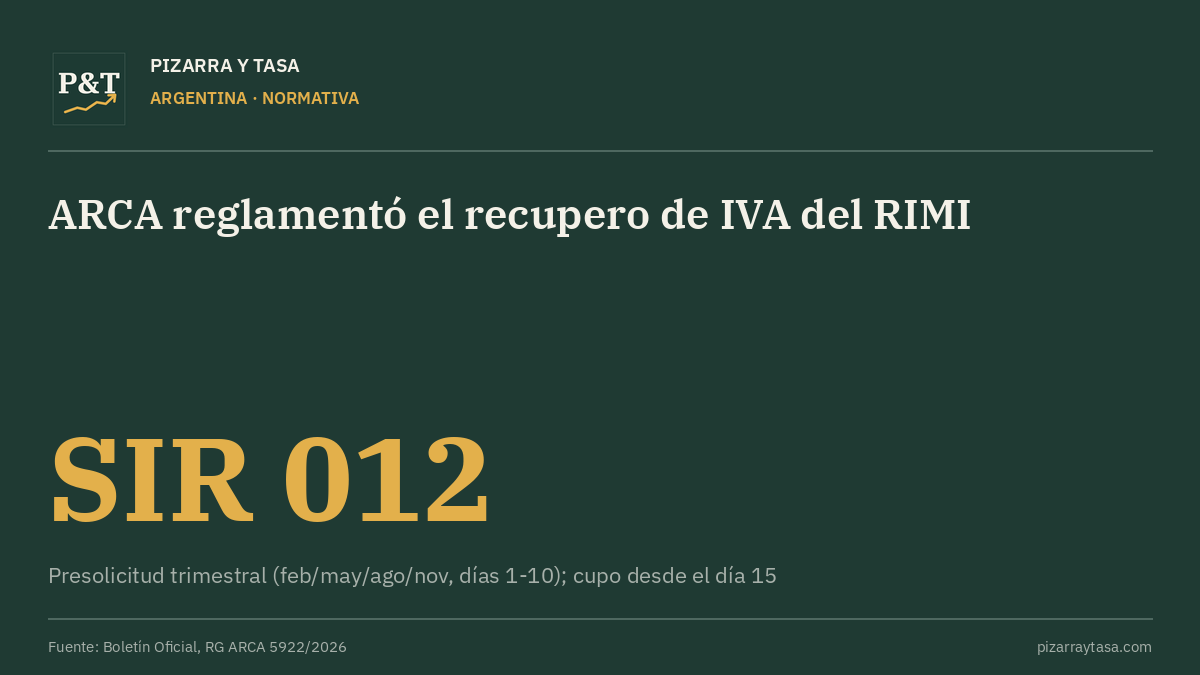
La Agencia de Recaudación y Control Aduanero (ARCA) publicó hoy en el Boletín Oficial la Resolución General 5922/2026. Incorpora el Régimen de Incentivo para Medianas Inversiones (RIMI) al Sistema Integral de Recupero (SIR) e indica cómo pedir la devolución de créditos fiscales de IVA prevista en el artículo 183 de la Ley 27.802.
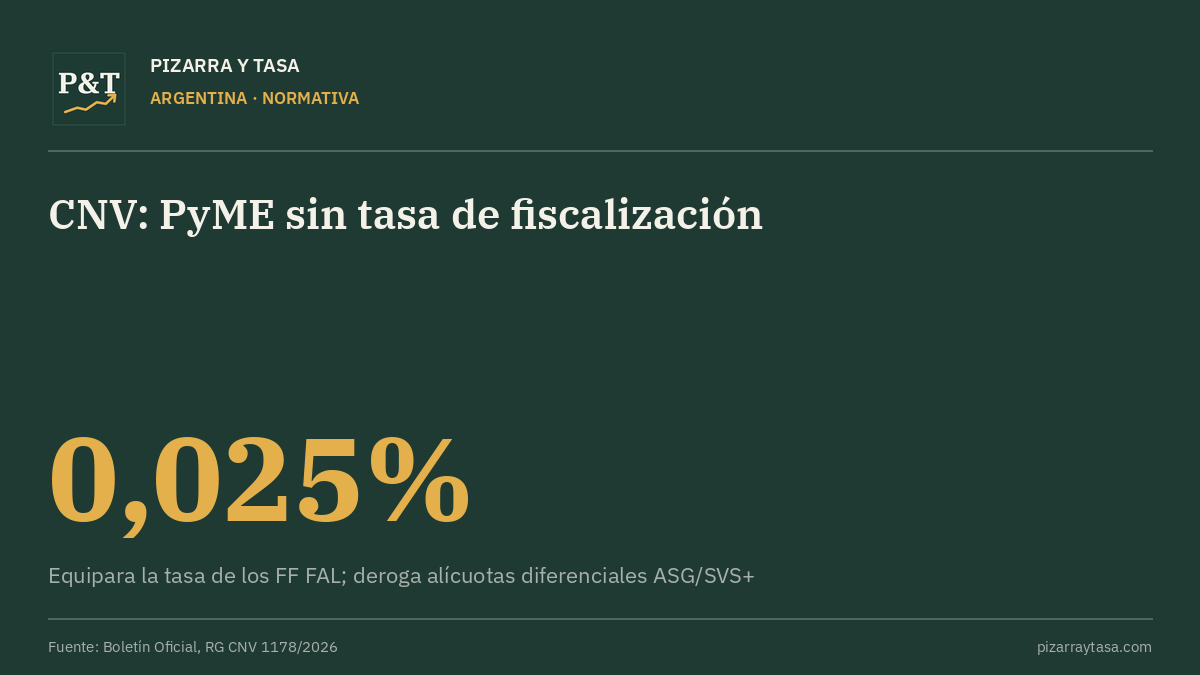
La Comisión Nacional de Valores publicó en el Boletín Oficial la Resolución General 1178/2026, que reordena tasas y aranceles. Confirma que las emisoras PyME CNV no pagan la tasa de fiscalización y control, exime también a sus emisiones (salvo régimen general y mediano impacto ampliado) y a los FCI PyME, equipara a 0,025% la tasa de los FF FAL y deroga alícuotas diferenciales ASG/SVS+.
La Agencia de Recaudación y Control Aduanero (ARCA) publicó el jueves en el Boletín Oficial la Resolución General 5923/2026. Suspende hasta el 30 de junio de 2027, inclusive, los juicios de ejecución fiscal y los embargos a las MiPyMEs de los tramos 1 y 2 y a los pequeños contribuyentes.
Por qué importa: Da aire de caja a pymes y monotributistas en un contexto de tasas altas, sin condonar deuda: los impuestos se siguen debiendo, pero se frena la vía judicial y los embargos.
La posición noviembre de la soja en la Bolsa de Chicago cerró el jueves a US$433,95 por tonelada (−US$4,49 / −1,03%). En Rosario, la pizarra de soja quedó en $540.000 la tonelada (−$500), el maíz en $275.500 y el trigo en $315.100.
Por qué importa: El precio internacional y la pizarra de Rosario marcan el ingreso esperado por hectárea; otra baja del poroto mantiene presión sobre la liquidación de divisas del agro.
El Índice Novillo del Mercado Agroganadero de Cañuelas (INMAG) subió 10,3% el jueves, de $3.945,86 a $4.352,11 por kilo vivo. Ingresaron 2.512 cabezas, menos de la mitad que el miércoles, en una rueda que recuperó buena parte de la baja del día anterior.
Por qué importa: El INMAG es la referencia diaria de la hacienda en pie; un rebote de dos dígitos tras la caída del miércoles alivia a feedlots y criadores, aunque el ingreso de cabezas fue bajo.
La AFA publicó la convocatoria de Lionel Scaloni para los amistosos ante Uruguay (viernes 13/11 en La Bombonera) y Costa Rica. Las entradas para Uruguay ya están a la venta online por Deportick: la popular general cuesta $95.000 y la platea preferencial, $290.000.
Por qué importa: Los amistosos de la Selección son uno de los productos comerciales más rentables de la AFA: taquilla, patrocinios y derechos de TV concentran ingresos en un calendario corto de noviembre.
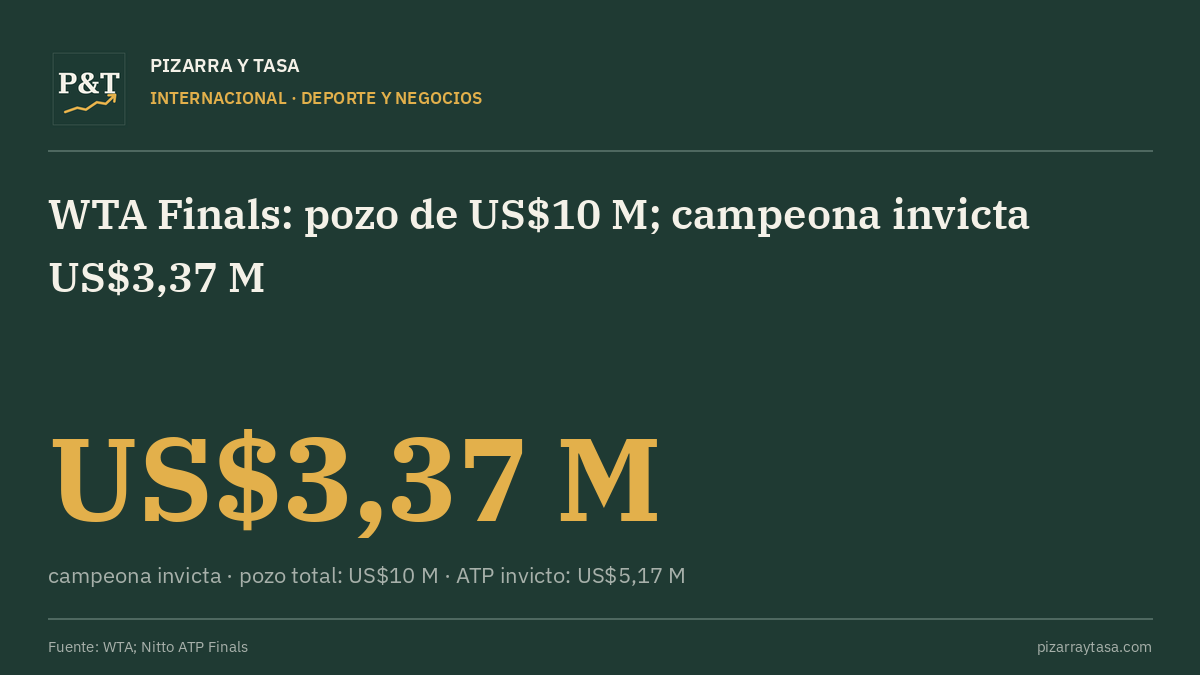
Las WTA Finals 2026, con patrocinio de FAGE, se juegan en Indian Wells del 8 al 15 de noviembre. El pozo total es de US$10 millones (US$8 M en singles y US$2 M en dobles). Una campeona invicta en singles gana US$3,37 millones; en 2025, en Riad, el premio invicto había sido de US$5,5 millones.
Por qué importa: El techo de premios del cierre de temporada femenino baja respecto de Riad y redefine el valor comercial del producto WTA frente a las ATP Finals de Turín, donde la campeona invicta masculina cobra US$5,17 M.
Temperatura ahora, pronóstico y alertas del SMN en todo el país
Temperatura observada a las 06:00 (ART)Pronóstico de dom 8/11
Alertas del SMN
naranjaTormentasMisionessáb 7/11 6:36 h a sáb 7/11 15 h
amarillaTormentasChaco, Corrientes, Formosa, Misiones, Saltasáb 7/11 6:36 h a sáb 7/11 21 h
amarillaVientoBuenos Aires, CABA, Catamarca, Chaco, Córdoba, Formosa, Jujuy, La Rioja, Salta, Santiago del Estero, Tucumánsáb 7/11 6:36 h a sáb 7/11 15 h
amarillaVientoSanta Cruz, Tierra del Fuegodom 8/11 15 h a lun 9/11 15 h
zona bajo alertaprovincia con alertanaranjaroja
máxmín pronosticadas · lluvia de 1 mm o másTocá o pasá el mouse por una ciudad para ver mínima y máxima de hoy y mañana.
Tabla de las 26 ciudades: ahora, hoy y mañana
Ciudad
Ahora
Hoy mín / máx
Mañana mín / máx
Norte
Salta ●
22°
12° / 21°
11° / 23°
San Salvador de Jujuy ●
24°
14° / 23°
11° / 24°
San Miguel de Tucumán ●
20°
15° / 23°
12° / 24°
Santiago del Estero ●
21°
17° / 25°
13° / 27°
Resistencia ●
23°
17° / 24°
10° / 23°
Formosa ●
26°
18° / 26°
12° / 24°
Corrientes ●
23°
17° / 24°
11° / 22°
Posadas ●
23°
15° / 23°
12° / 18°
Centro y Litoral
Córdoba ●
12°
10° / 20°
9° / 24°
Rosario
13°
12° / 18°
7° / 21°
Santa Fe
16°
13° / 20°
8° / 23°
Paraná
15°
11° / 19°
7° / 22°
Santa Rosa
6°
5° / 20°
8° / 23°
AMBA
Ciudad de Buenos Aires ●
13°
9° / 18°
6° / 20°
La Plata ●
11°
9° / 18°
6° / 20°
Costa y sur bonaerense
Mar del Plata ●
10°
5° / 14°
2° / 18°
Bahía Blanca ●
4°
6° / 19°
10° / 27°
Cuyo
Mendoza
10°
9° / 20°
12° / 25°
San Juan
10°
10° / 21°
15° / 27°
San Luis
9°
8° / 17°
10° / 23°
Patagonia
Neuquén
6°
9° / 23°
14° / 27°
Bariloche
2°
2° / 16°
7° / 20°
Trelew
7°
8° / 25°
16° / 30°
Comodoro Rivadavia
14°
11° / 16°
10° / 20°
Río Gallegos ●
9°
9° / 15°
8° / 19°
Ushuaia ●
9°
6° / 9°
4° / 8°
Fuente: SMN (datos abiertos: observaciones, pronóstico del modelo y alertas). Mínimas y máximas del modelo numérico del SMN, cada 3 horas. Límites: IGN. Actualizado 07/11 06:36 (ART)
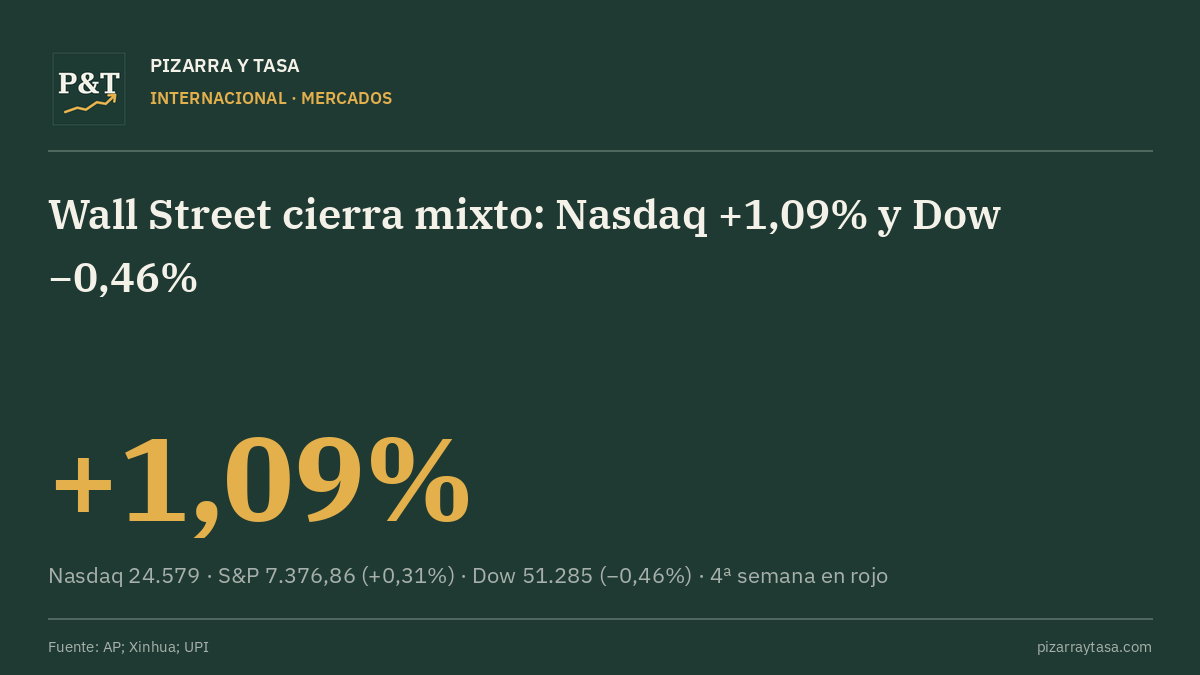
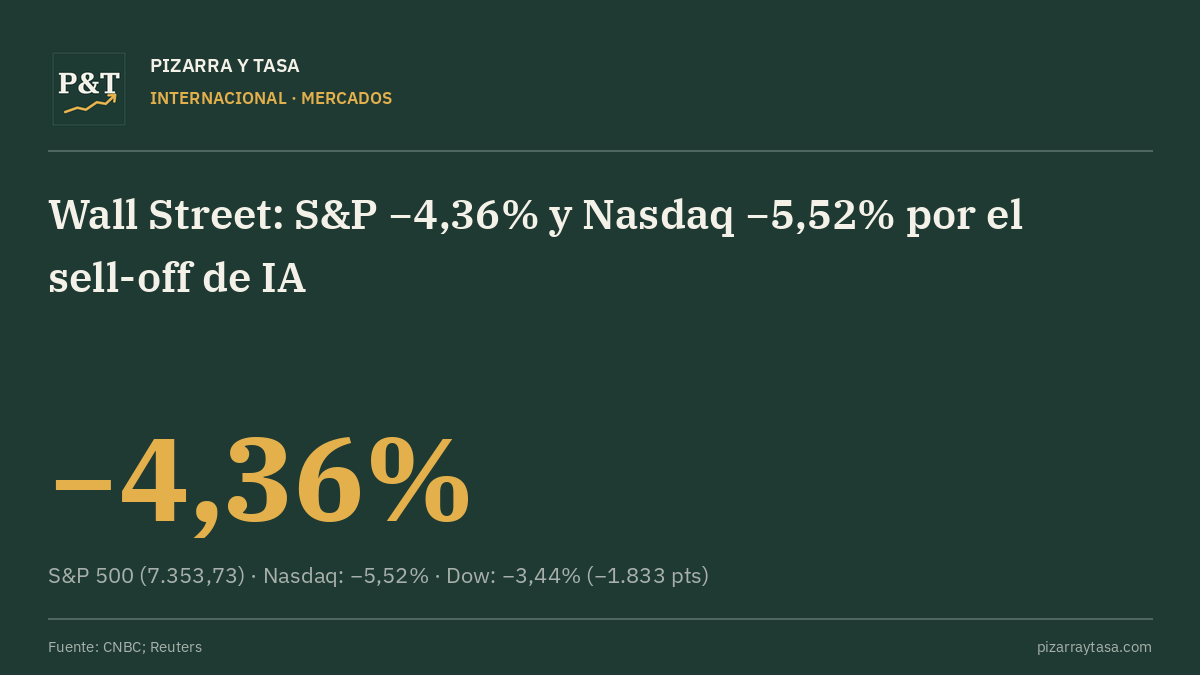
El S&P 500 cerró en 7.376,86 (+0,31% / +23,13), el Nasdaq Composite en 24.579,42 (+1,09% / +264,43) y el Dow Jones en 51.285,73 (−0,46% / −237,33). Fue un rebote parcial tras el sell-off de IA del jueves, pero la semana quedó en rojo por cuarta vez seguida (S&P ~−2,7%; Nasdaq ~−3,4%; Dow ~−0,9%).
Por qué importa: El cierre oficial quedó por debajo del rebote de la tarde (~Nasdaq +1,5% / S&P +0,7%) y confirma otra semana negativa justo cuando el empleo de octubre endureció la lectura de tasas.
A última hora de la rueda estadounidense, el Nasdaq Composite opera con una suba de alrededor de 1,4% a 1,6% y el S&P 500 cerca de 0,7%, mientras el Dow queda apenas negativo (~−0,2%). Es un rebote parcial tras el sell-off de IA del jueves (−4,36% S&P / −5,52% Nasdaq). El mercado sigue abierto al cierre de esta nota.
Por qué importa: El rebote alivia el clima global de riesgo después del peor día desde abril de 2025, pero la semana electoral sigue en rojo y el Nasdaq ya entró en corrección técnica el jueves.
El Bureau of Labor Statistics informó que las nóminas no agrícolas subieron 165.000 en octubre, muy por encima del consenso de alrededor de 59.000 a 65.000. La desocupación bajó a 4,1% desde 4,2%. El salario horario promedio avanzó 0,4% mensual y 3,1% interanual.
Por qué importa: Un mercado laboral más firme de lo esperado endurece la lectura de tasas en EE.UU. y mueve el dólar, los futuros y el clima de riesgo justo cuando Wall Street digiere el sell-off de IA.
Hacia la media tarde de Nueva York, el Nasdaq opera con una suba de alrededor de 1% a 1,3% y el S&P cerca de 0,6%, mientras el Dow queda apenas negativo. Los chips lideran el rebote después del −12% del jueves; Nvidia avanza alrededor de 4%.
Por qué importa: El rebote parcial alivia el clima externo tras el peor día desde abril de 2025, pero el endurecimiento de las apuestas de Fed tras el empleo fuerte limita el alivio para emergentes y ADR argentinos.
Tras el peor día de Wall Street desde abril de 2025, los futuros del Nasdaq 100 suben alrededor de 1,3% y los del S&P 500 alrededor de 0,2%, mientras el Dow cede cerca de 1,1%. El mercado espera el dato de empleo de EE.UU. a las 10:30 de Argentina.
Por qué importa: El tono de la previa marca el clima para los ADR argentinos y para una rueda local que arranca con el riesgo país en 925 puntos, máximo del año.
El Bureau of Labor Statistics publica a las 8:30 ET (10:30 de Argentina) el informe de empleo de octubre. El consenso apunta a un alta de alrededor de 59.000 a 65.000 nóminas no agrícolas y a una desocupación estable en 4,2%. En septiembre se habían creado apenas 29.000.
Por qué importa: Es el ancla de la mañana para Wall Street, el dólar y las tasas largas, justo después del peor día de los índices desde abril de 2025 y con la Fed en pausa.
El S&P 500 cerró en 7.353,73 (−4,36% / −334,89), el Nasdaq Composite en 24.315 (−5,52%) y el Dow Jones en 51.523,06 (−3,44% / −1.833 puntos). Fue el peor día de los tres índices desde abril de 2025. El Nasdaq entró en corrección técnica.
Por qué importa: El castigo a chips y centros de datos, tras la victoria demócrata en el Congreso, borra el rebote del miércoles y endurece el clima global de riesgo justo cuando la Argentina opera con el riesgo país en máximos del año.
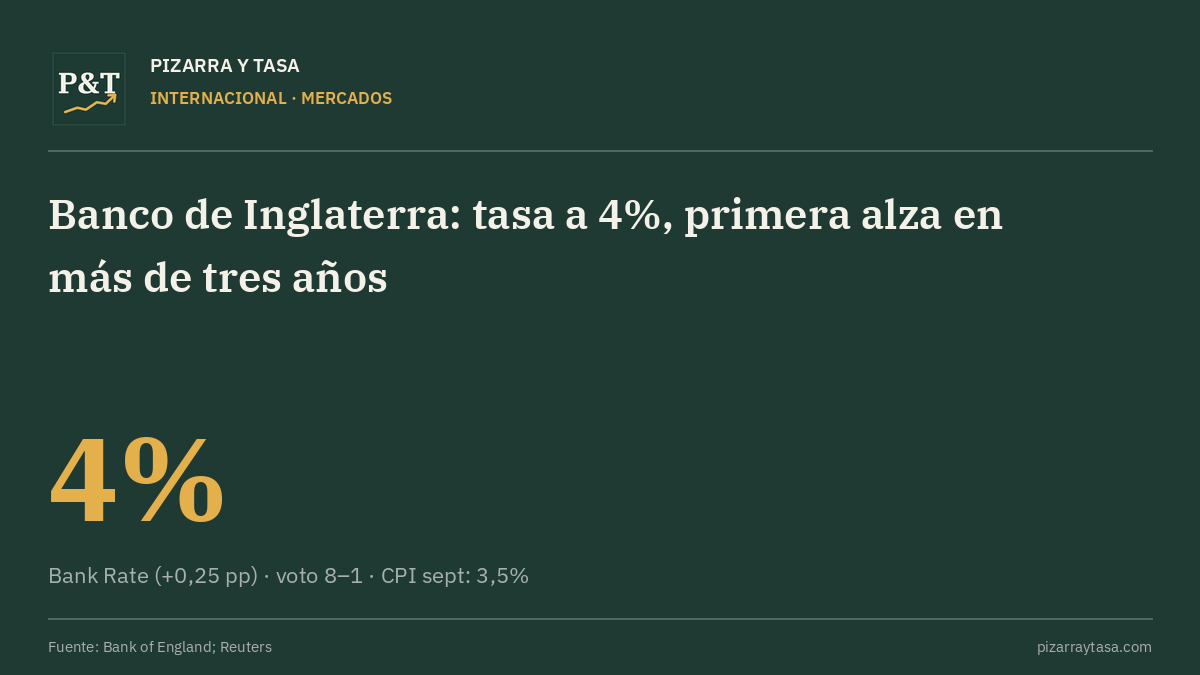
El Banco de Inglaterra subió la Bank Rate 0,25 punto porcentual, de 3,75% a 4%, la primera alza desde agosto de 2023. El Comité de Política Monetaria votó 8 a 1; Catherine L Mann prefería subir a 4,25%.
Por qué importa: Confirma que la inflación por energía y el conflicto en Medio Oriente todavía obliga a endurecer en economías desarrolladas, en contraste con la pausa de la Fed y el recorte de Banxico.
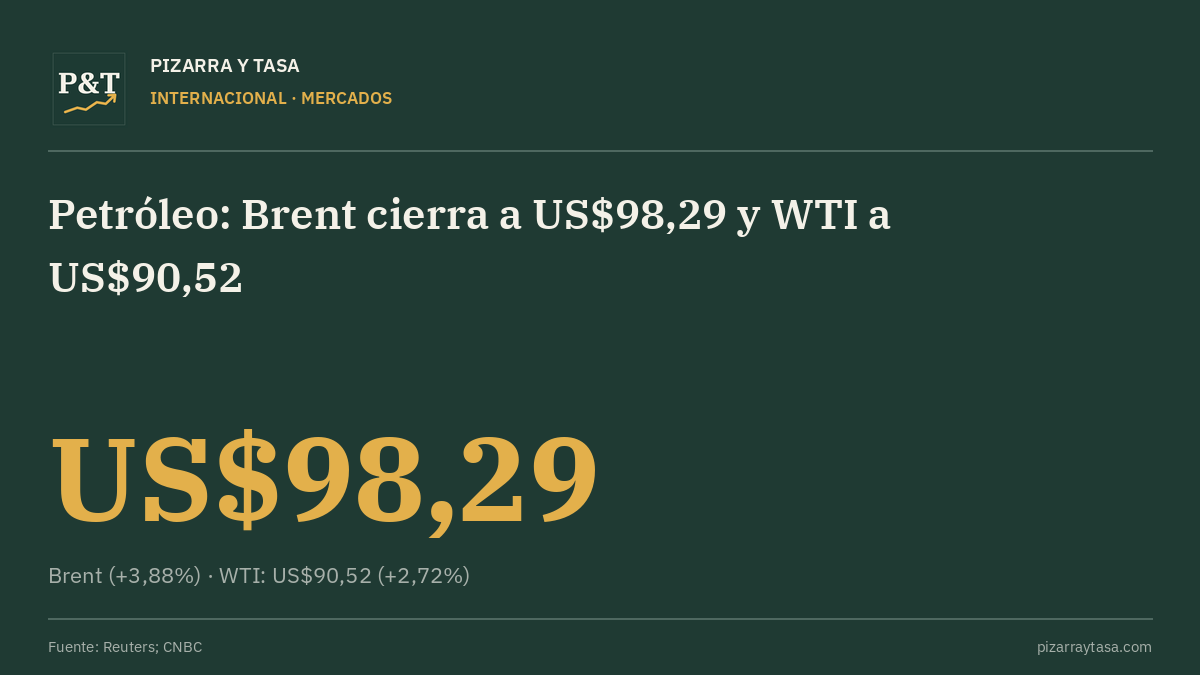
El Brent ganó US$3,67 (+3,88%) y liquidó a US$98,29; el WTI subió US$2,40 (+2,72%) a US$90,52. El rebote cortó tres ruedas de baja y revirtió parte del desplome de más de 8% del miércoles, con nuevos ataques a petroleros en el Golfo.
Por qué importa: Un crudo otra vez cerca de US$100 reaviva presión inflacionaria global y la factura de combustibles; para la Argentina el efecto es mixto sobre inflación y renta de Vaca Muerta.
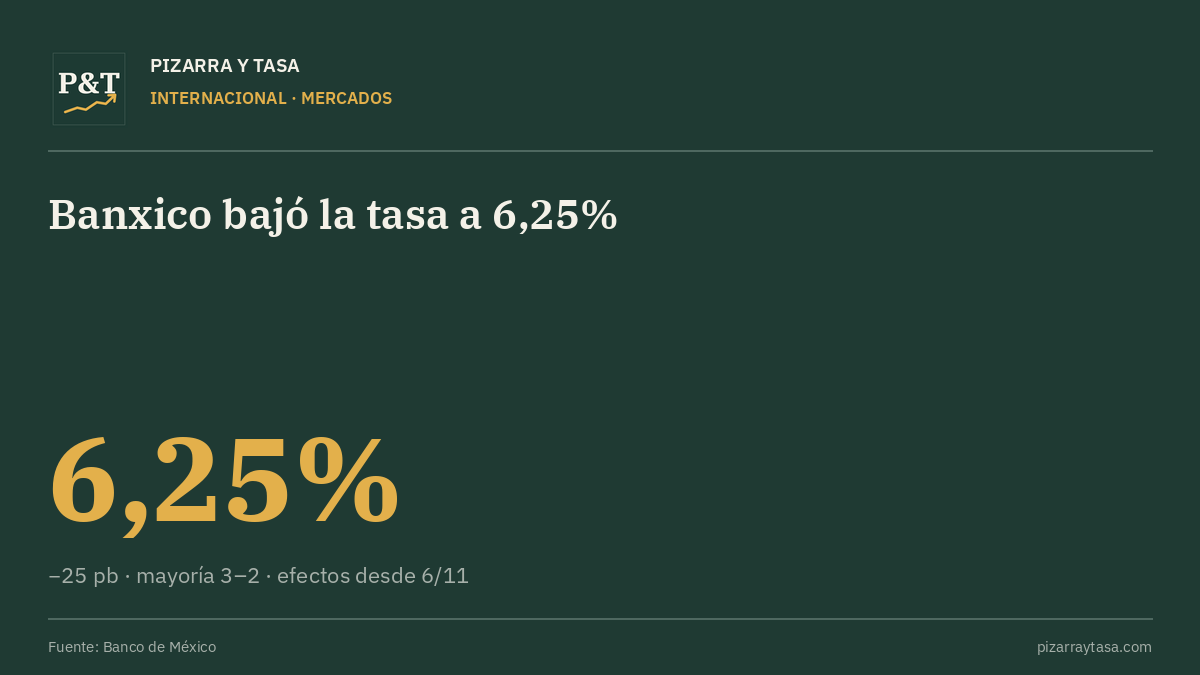
La Junta de Gobierno del Banco de México recortó 25 puntos base el objetivo de la tasa interbancaria a un día, a 6,25%, con efectos desde el 6 de noviembre. La decisión fue por mayoría: tres votos a favor del recorte y dos por mantenerla en 6,50%.
Por qué importa: México afloja mientras el BoE endurece: la divergencia de tasas en el G20 redefine flujos hacia emergentes y el apetito por riesgo en la región.
El Nikkei japonés cerró con una baja cercana a 6%, la peor desde el Liberation Day de abril de 2025. Corea del Sur tuvo una caída similar y Taiwán abrió con un desplome fuerte antes de recuperar parte. En Europa, el STOXX 600 cede alrededor de 1,4%.
Por qué importa: El contraste entre el cierre asiático todavía en pánico y el rebote de media sesión en Nueva York marca la dispersión del risk-off global y condiciona el tono de los emergentes.
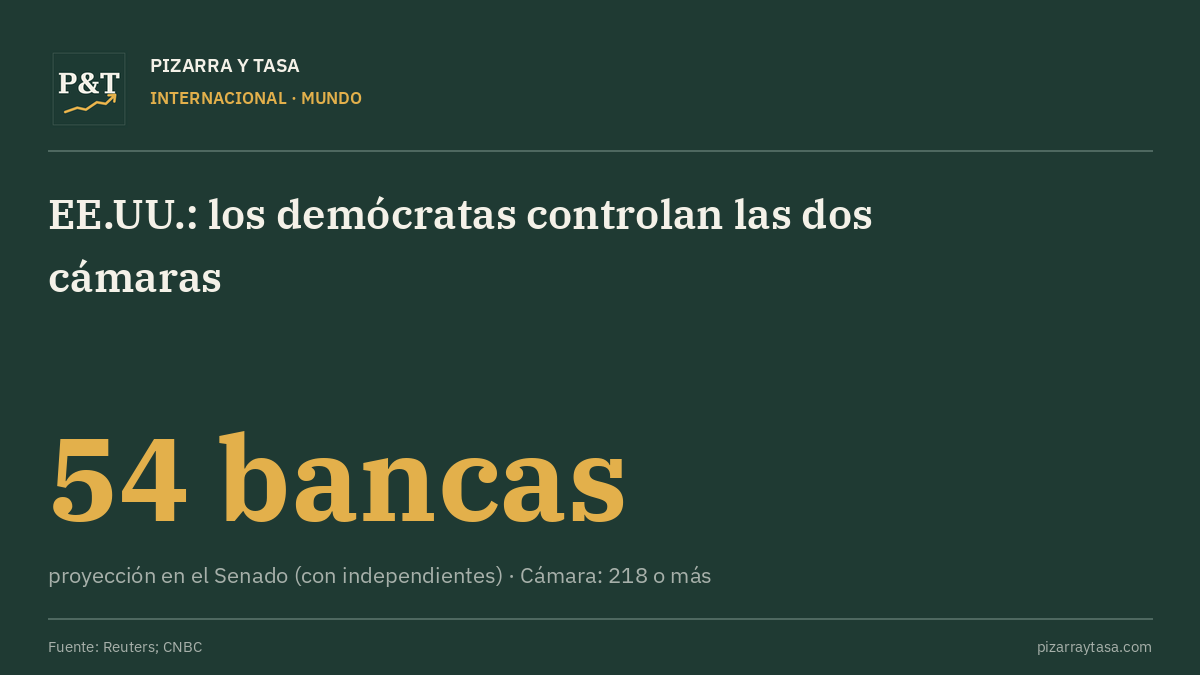
Los demócratas se quedaron con la Cámara de Representantes y con el Senado en las midterms del martes. En el Senado, las proyecciones les dan 54 bancas contando a los independientes. El mercado ya reacciona: el miércoles subió y el jueves castigó a la infraestructura de IA.
Por qué importa: Con el Congreso en contra, Trump pierde margen para leyes propias y para asistencia financiera discrecional; para la Argentina, el swap y cualquier nuevo respaldo del Tesoro quedan bajo lupa.
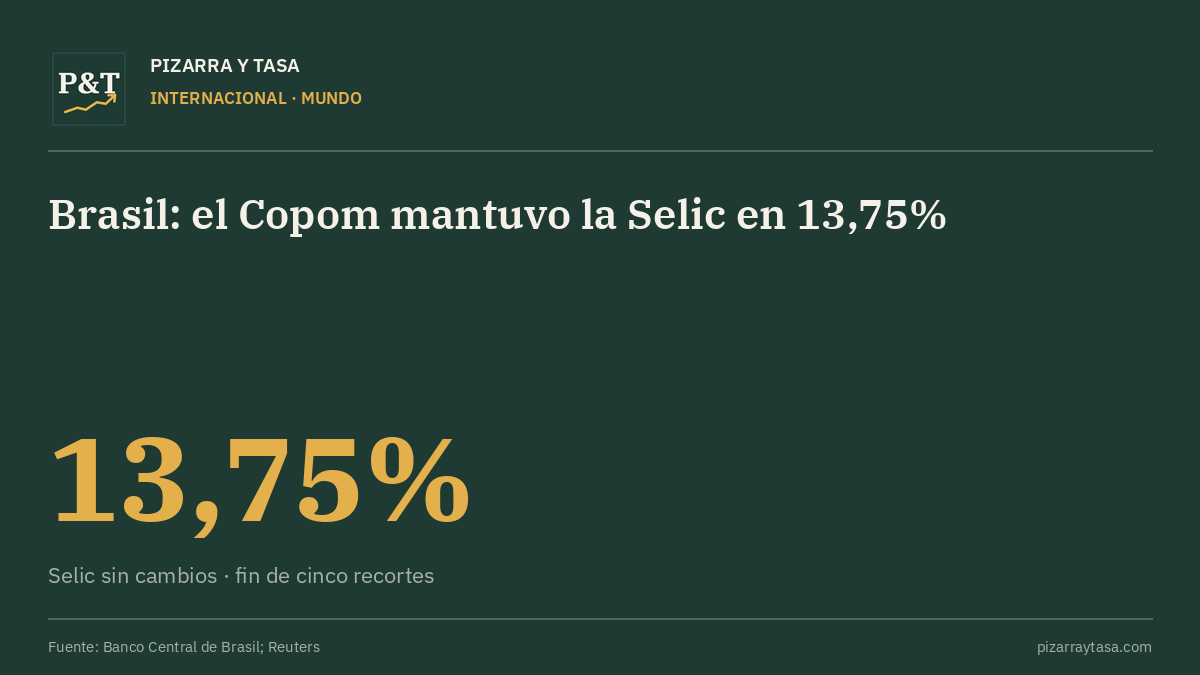
El Copom del Banco Central de Brasil mantuvo por unanimidad la tasa Selic en 13,75% anual y cortó una serie de cinco recortes seguidos de 0,25 punto que había empezado en marzo, cuando la tasa estaba en 15%. Citó expectativas de inflación más altas e incertidumbre externa.
Por qué importa: Brasil es el principal socio comercial de la Argentina. Una tasa alta por más tiempo enfría su economía y su demanda de productos argentinos.
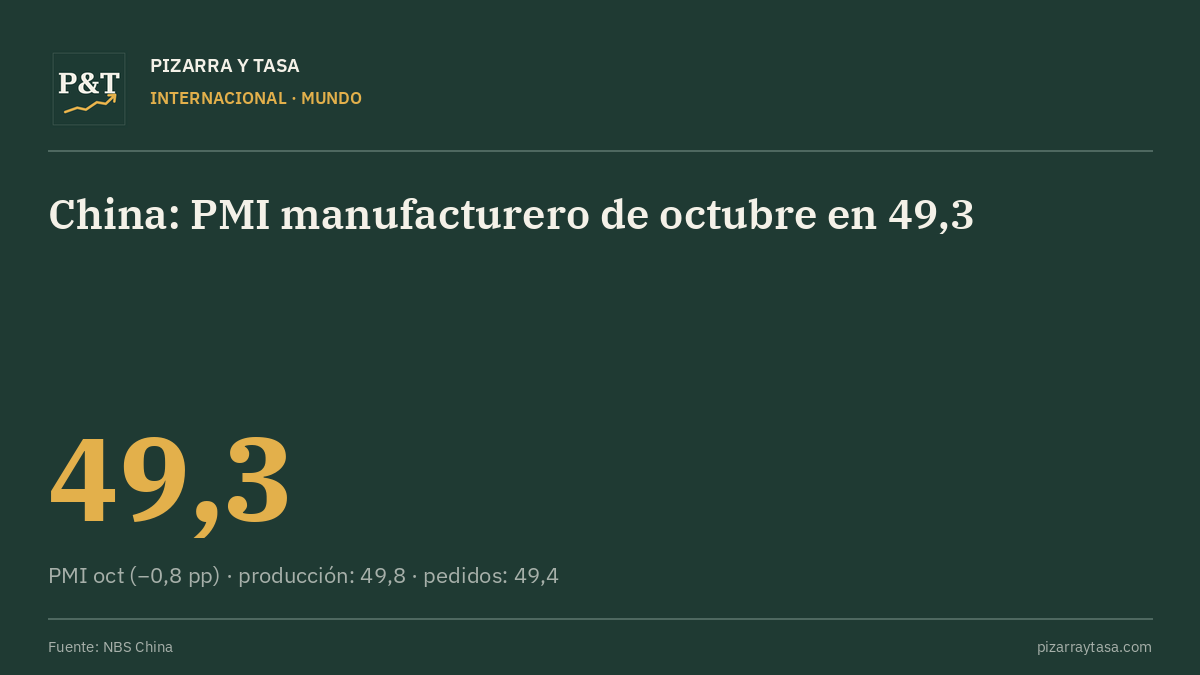
El índice de gerentes de compras (PMI) manufacturero de China bajó a 49,3 en octubre, 0,8 punto menos que en septiembre, según la Oficina Nacional de Estadísticas. La producción quedó en 49,8 y los nuevos pedidos en 49,4, ambos bajo el umbral de 50.
Por qué importa: Una manufactura china floja enfría la demanda de commodities y complica el apetito por riesgo emergente; es un dato clave para soja, metales y el ciclo global.
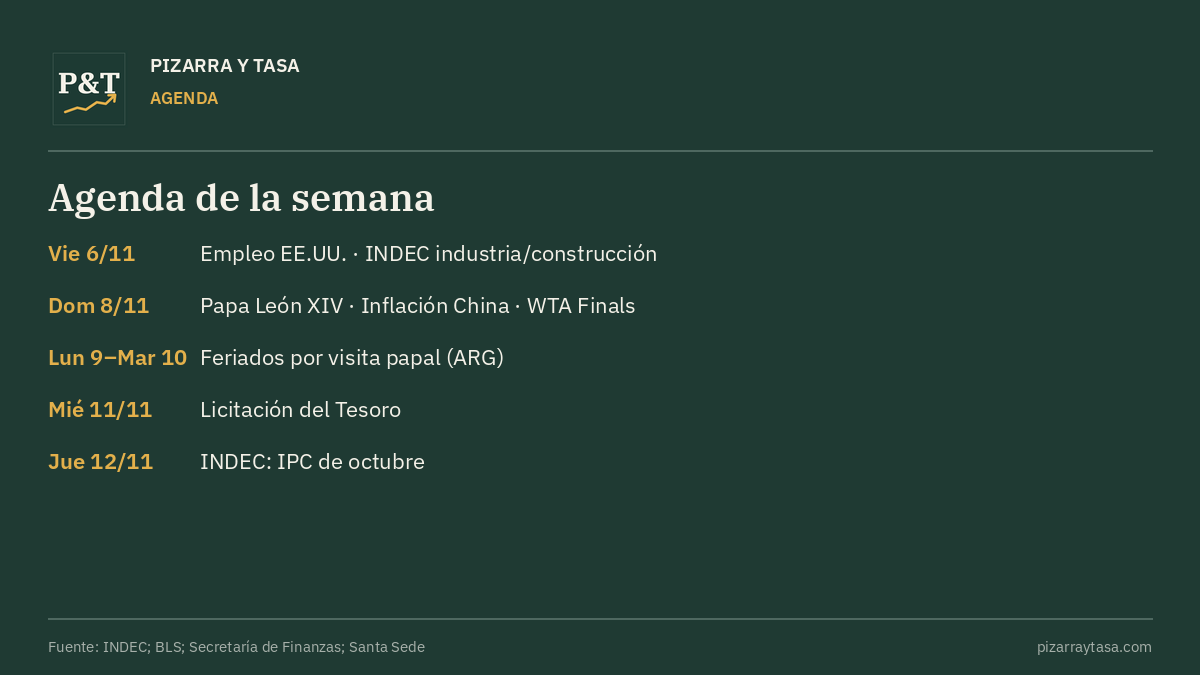
Viernes 6/11: empleo de EE.UU. de octubre (8:30 ET) e INDEC industria/construcción/minería de septiembre. Domingo 8/11: inflación de China y llegada del papa León XIV a Buenos Aires. Miércoles 11/11: licitación del Tesoro. Jueves 12/11: INDEC IPC de octubre.
Por qué importa: La semana concentra el dato de empleo de EE.UU., la visita papal (con feriados locales) y el IPC de octubre: anclas para el dólar, la actividad y la expectativa de inflación.
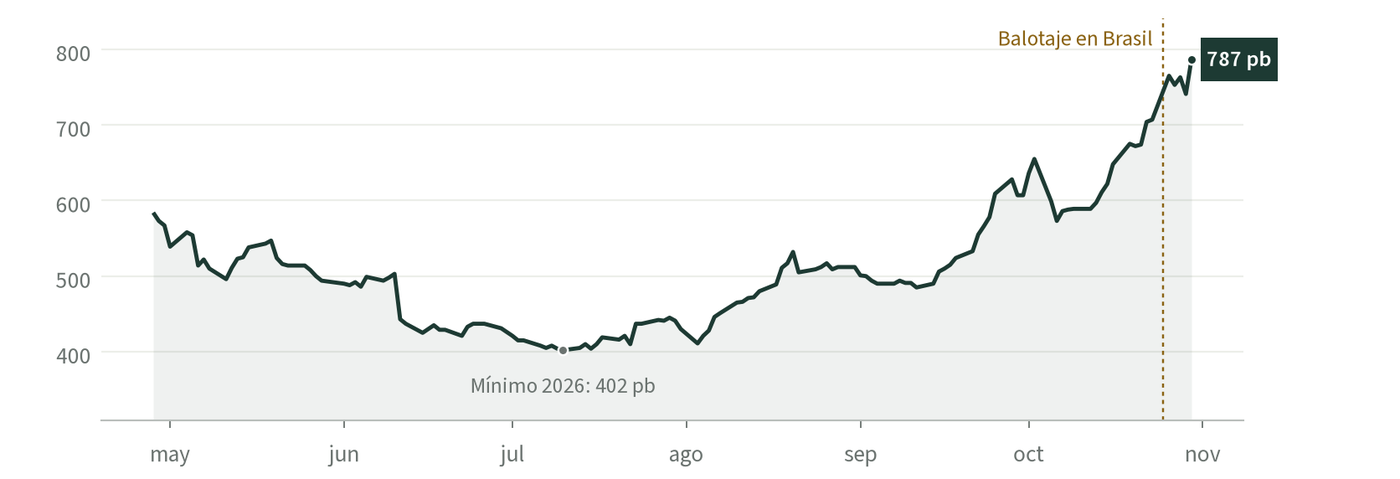
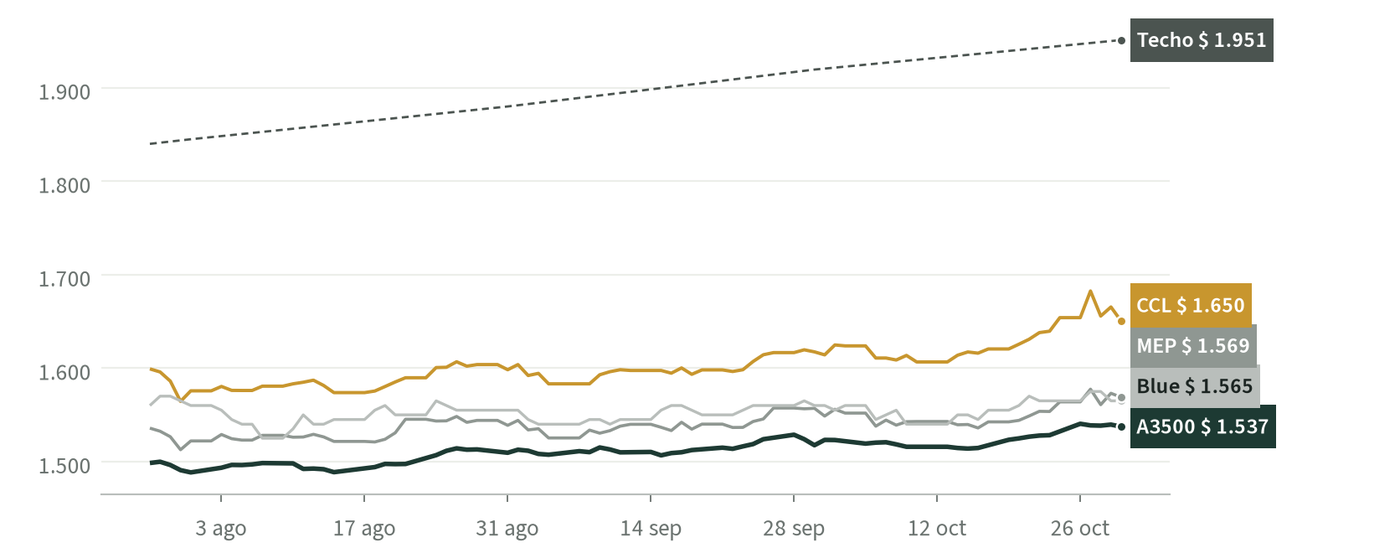
Tras la reelección de Lula, el Ibovespa perdió 18,1% en la semana y el contagio llevó el riesgo país a 787 pb, máximo del año. El ancla resistió: el mayorista cerró 26,9% debajo del techo de la banda, las reservas sumaron US$ 395 M y la base monetaria bajó 2,4%. La economía real sigue débil: 13 de 28 series del semáforo PyT están en rojo.
Puntos clave
Brasil contagió. Con Lula reelecto, el Ibovespa cayó 13,9% el lunes y 18,1% en la semana; el real se depreció 6,6%. El riesgo país saltó 58 pb ese día y cerró en 787 pb (+80 pb), máximo del año.
Activos locales, en rojo parejo. El panel líder perdió 9,7% en promedio en pesos y los bonos en dólares 2,3%. Entre los ADRs, solo Globant subió (+3,8%).
El ancla resistió. El mayorista cerró en $ 1.537,35 (+0,59%), 26,9% debajo del techo de la banda. Brecha CCL: 7,3%. El blue no se movió.
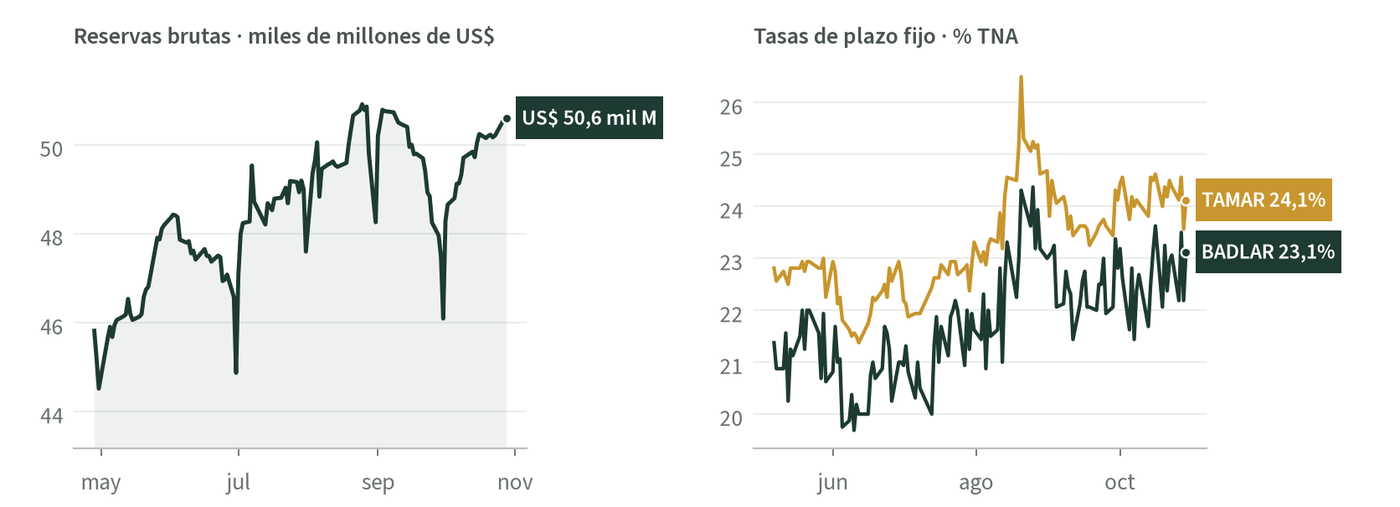
BCRA. Las reservas brutas sumaron US$ 395 M, a US$ 50.603 M, y la base monetaria bajó 2,4%. BADLAR 23,12% y TAMAR 24,12% TNA.
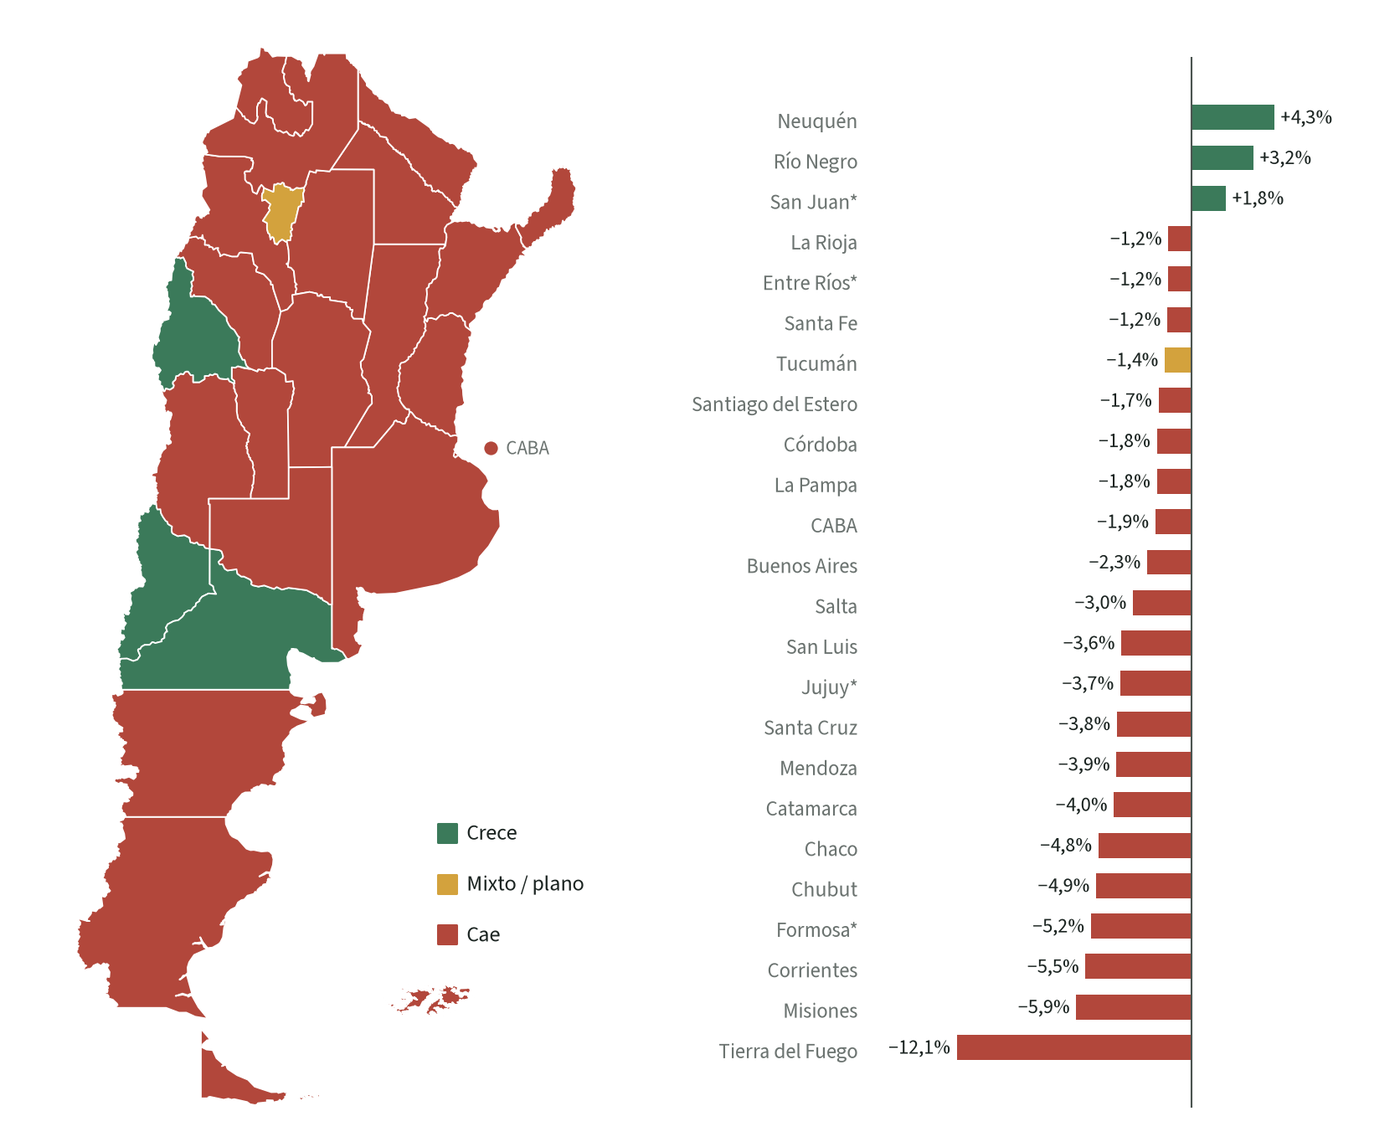
Actividad débil. EMAE de agosto: +0,1% mensual y −1,7% interanual. El empleo privado registrado cae en 20 de 24 provincias.
Salarios del sector público, variación mensual2,3%▼ 0,7 ppAnterior: 3,0% (jul. 2026)i.a. 30,3% · acum. 23,8%Fuente: INDEC – Índice de salarios
Salarios no registrados, variación mensual3,0%▼ 0,9 ppAnterior: 3,9% (jul. 2026)i.a. 55,4% · acum. 38,4%Se publica con 5 meses de rezago.Fuente: INDEC – Índice de salarios
Salario real, interanual (vs IPC)1,6%▼ 0,2 ppAnterior: 1,8% (jul. 2026)mensual 1,0%Salarios i.a. deflactados por IPC i.a.Fuente: INDEC (Índice de salarios e IPC) · cálculo PyT
Precios mayoristas y construcción Variación mensual
Costo de la construcción (ICC GBA), variación mensual1,5%▼ 1,0 ppAnterior: 2,5% (ago. 2026)i.a. 31,3%Provisorio · Fuente: INDEC – Costo de la construcción
Saldo comercialUS$2.976 M▲ US$2.039 M i.a.Anterior: US$937 M (sep. 2025)Expo FOB − impo CIF.Fuente: INDEC – Intercambio comercial
Población Proyección al 1 de julio
Población proyectada46,47 millones▲ 0,17%Anterior: 46,39 millones (1/7/2025)Base Censo 2022.Fuente: INDEC – Proyecciones de población
Datos del catálogo API de INDEC, consultado el . Variaciones respecto al período anterior, salvo las marcadas como i.a. (mismo período del año anterior). El salario real es un cálculo propio: índice de salarios deflactado por el IPC del mismo mes.
EE.UU.
Tasas, inflación y empleo, según FRED
Tasa de la Fed (efectiva)3,88%= 0 pp vs 04/11 · FRED (Fed de St. Louis)
Bono del Tesoro 10 años4,84%▼ 0,06 pp vs 04/11 · FRED (Fed de St. Louis)
Inflación (IPC interanual)3,72%▲ 0,37 pp vs ago. 2026 · FRED (Fed de St. Louis) – BLS
Desempleo4,1%▼ 0,10 pp vs sep. 2026 · FRED (Fed de St. Louis)
Mundo
Monedas, bonos, tasas, bolsas, materias primas y macro de las principales economías
Monedas BCE y otras, unidades por dólar · en vivo · intradiario
Euro (US$ por euro)US$ por 1 EUR
1,1165
▼ 0,53%
· BCE
Libra esterlina (US$ por libra)US$ por 1 GBP
1,3385
▼ 0,55%
· BCE
Yen japonésJPY por US$
158,33
▼ 0,08%
· BCE
Yuan chinoCNY por US$
6,6713
▲ 0,04%
· BCE
Real brasileñoBRL por US$
5,5037
▲ 0,68%
· BCE
Peso mexicanoMXN por US$
18,70
▲ 0,61%
· BCE
Dólar canadienseCAD por US$
1,4066
▲ 0,72%
· BCE
Franco suizoCHF por US$
0,8189
▲ 0,12%
· BCE
Dólar australianoAUD por US$
1,4554
▲ 1,88%
· BCE
Won surcoreanoKRW por US$
1.358,73
▲ 1,04%
· BCE
Rupia indiaINR por US$
93,92
▼ 0,59%
· BCE
Lira turcaTRY por US$
50,15
▲ 0,21%
· BCE
Rand sudafricanoZAR por US$
16,54
▲ 0,74%
· BCE
Sol peruanoPEN por US$
3,4349
· Rates by Exchange Rate API
Peso uruguayoUYU por US$
40,27
· Rates by Exchange Rate API
Guaraní paraguayoPYG por US$
6.107,82
· Rates by Exchange Rate API
BolivianoBOB por US$
12,11
· Rates by Exchange Rate API
Peso colombianoCOP por US$
3.240,08
· Rates by Exchange Rate API
Peso chilenoCLP por US$
974,30
· Rates by Exchange Rate API
Índice dólar (DXY)puntos
102,28
▲ 0,72%
Tipos de cambio oficiales Fixing de cada banco central, por dólar · en vivo · intradiario
Tasas de política monetaria Último dato diario, según el BIS · diario
EE.UU.% anual
3,88%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Zona euro% anual
2,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Reino Unido% anual
3,75%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Japón% anual
1,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Canadá% anual
2,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Suiza% anual
0,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Australia% anual
4,60%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Brasil% anual
13,75%
= 0 pp
· BIS (Banco de Pagos Internacionales)
México% anual
6,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Chile% anual
4,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Colombia% anual
12,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Perú% anual
4,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
China% anual
3,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
India% anual
5,50%
· BIS (Banco de Pagos Internacionales)
Corea del Sur% anual
3,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Indonesia% anual
5,75%
· BIS (Banco de Pagos Internacionales)
Turquía% anual
36,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Sudáfrica% anual
7,25%
· BIS (Banco de Pagos Internacionales)
Rusia% anual
14,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Arabia Saudita% anual
4,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Tasas de mercado Interbancarias de corto plazo · diario
Hong Kong: HIBOR overnight% anual
2,77%
▲ 0,27 pp
Dato anterior · · Autoridad Monetaria de Hong Kong (HKMA)
Hong Kong: HIBOR 3 meses% anual
3,21%
= 0 pp
Dato anterior · · Autoridad Monetaria de Hong Kong (HKMA)
Suiza: SARON% anual
-0,06%
▼ 0,01 pp
· Banco Nacional Suizo
Japón: call overnight sin garantía% anual
1,23%
= 0 pp
· Banco de Japón
Bolsas Índices, último cierre · intradiario
S&P 500puntos
7.376,86
▲ 0,31%
Nasdaq Compositepuntos
24.579,42
▲ 1,09%
Dow Jonespuntos
51.285,73
▼ 0,46%
VIX (volatilidad S&P 500)puntos
25,64
▼ 9,01%
S&P/TSX (Toronto)puntos
35.789,09
▲ 0,52%
Ibovespa (San Pablo)puntos
168.498,45
▲ 1,39%
S&P/BMV IPC (México)puntos
71.393,57
▲ 0,43%
S&P Colombia Selectpuntos
1.655,68
Euro Stoxx 50puntos
6.170,49
▼ 0,98%
DAX (Fráncfort)puntos
25.820,36
▼ 1,92%
CAC 40 (París)puntos
8.139,00
▼ 0,81%
IBEX 35 (Madrid)puntos
19.369,50
▼ 0,60%
FTSE 100 (Londres)puntos
10.673,94
▼ 1,01%
Nikkei 225 (Tokio)puntos
57.434,77
▼ 5,96%
Hang Seng (Hong Kong)puntos
24.481,86
▼ 1,27%
Shanghai Compositepuntos
3.649,18
▼ 1,10%
KOSPI (Seúl)puntos
5.059,69
▼ 6,02%
Nifty 50 (Bombay)puntos
25.030,35
▲ 2,01%
S&P/ASX 200 (Sídney)puntos
9.020,80
▼ 0,49%
Materias primas y cripto Futuros de referencia y spot · en vivo · intradiario
BitcoinUS$
US$75.986,00
▼ 0,02%
EtherUS$
US$2.243,33
▲ 0,36%
Cobre (Cochilco)US$ por libra
US$6,40
· Banco Central de Chile / INE
Petróleo Brent (fut. ene-27)US$ por barril
US$98,32
▲ 0,03%
Petróleo WTI (fut. dic-26)US$ por barril
US$90,83
▲ 0,34%
Gas natural (Henry Hub)US$ por MMBtu
US$3,00
▲ 1,73%
OroUS$ por onza troy
US$4.074,90
▼ 0,94%
PlataUS$ por onza troy
US$51,94
▼ 0,56%
Cobre (COMEX)US$ por libra
US$6,24
▼ 0,18%
Soja (CBOT)US$ por tonelada
US$438,63
▲ 1,08%
Maíz (CBOT)US$ por tonelada
US$173,81
▲ 0,34%
Trigo (CBOT)US$ por tonelada
US$217,25
▼ 1,34%
Café arábica (ICE)centavos de US$ por libra
280,15
▲ 1,08%
Azúcar n.º 11 (ICE)centavos de US$ por libra
18,25
▼ 1,67%
Inflación IPC, variación interanual · según publicación
Brasil (IPCA)% interanual
4,58%
▲ 0,36 pp
· Banco Central do Brasil (SGS 13522, IBGE)
Zona euro (IAPC)% interanual
4,0%
▲ 0,20 pp
Dato anterior · · Eurostat
Alemania% interanual
3,26%
▲ 0,40 pp
· OCDE (Data Explorer)
Canadá% interanual
3,09%
▲ 0,06 pp
· OCDE (Data Explorer)
Corea del Sur% interanual
2,88%
▼ 0,21 pp
· OCDE (Data Explorer)
Colombia% interanual
6,29%
▲ 0,05 pp
· OCDE (Data Explorer)
Reino Unido (IPC)% interanual
3,5%
▲ 0,40 pp
· Office for National Statistics
EE.UU. (IPC-U)% interanual
3,7%
▲ 0,30 pp
· Bureau of Labor Statistics
Australia (IPC mensual)% interanual
4,3%
▲ 0,30 pp
· Australian Bureau of Statistics
Desempleo % de la población activa · según publicación · anual
Zona euro% de la población activa
6,5%
= 0 pp
Dato anterior · · Eurostat
Unión Europea (27)% de la población activa
6,2%
= 0 pp
Dato anterior · · Eurostat
Japón% de la población activa
2,5%
▲ 0,10 pp
· OCDE (Data Explorer)
Alemania% de la población activa
4,0%
= 0 pp
· OCDE (Data Explorer)
Francia% de la población activa
8,2%
▼ 0,10 pp
· OCDE (Data Explorer)
Italia% de la población activa
6,2%
▲ 0,20 pp
· OCDE (Data Explorer)
España% de la población activa
10,0%
= 0 pp
· OCDE (Data Explorer)
Canadá% de la población activa
6,5%
▲ 0,10 pp
· OCDE (Data Explorer)
Corea del Sur% de la población activa
2,6%
▼ 0,10 pp
· OCDE (Data Explorer)
México% de la población activa
2,63%
▼ 0,11 pp
· OCDE (Data Explorer)
Colombia% de la población activa
9,51%
▲ 1,36 pp
· OCDE (Data Explorer)
Chile% de la población activa
9,36%
▲ 0,08 pp
· OCDE (Data Explorer)
Reino Unido% de la población activa
4,7%
▼ 0,20 pp
· OCDE (Data Explorer)
EE.UU.% de la población activa
4,1%
▼ 0,10 pp
· Bureau of Labor Statistics
Brasil% de la población activa
6,0%
▼ 0,80 pp
· OIT (ILOSTAT, estimaciones modeladas)
Perú% de la población activa
5,1%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Uruguay% de la población activa
7,5%
▼ 0,70 pp
· OIT (ILOSTAT, estimaciones modeladas)
Paraguay% de la población activa
4,8%
▼ 0,90 pp
· OIT (ILOSTAT, estimaciones modeladas)
Bolivia% de la población activa
3,0%
▼ 0,30 pp
· OIT (ILOSTAT, estimaciones modeladas)
Ecuador% de la población activa
3,3%
▼ 0,20 pp
· OIT (ILOSTAT, estimaciones modeladas)
Argentina% de la población activa
7,1%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
China% de la población activa
4,6%
= 0 pp
· OIT (ILOSTAT, estimaciones modeladas)
India% de la población activa
4,2%
= 0 pp
· OIT (ILOSTAT, estimaciones modeladas)
Indonesia% de la población activa
3,2%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Sudáfrica% de la población activa
32,4%
▲ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Arabia Saudita% de la población activa
3,0%
▼ 0,50 pp
· OIT (ILOSTAT, estimaciones modeladas)
Rusia% de la población activa
2,1%
▼ 0,30 pp
· OIT (ILOSTAT, estimaciones modeladas)
América Latina: fuentes locales Bancos centrales e institutos de estadística · en vivo · diario · según publicación
Chile: Unidad de Fomento (UF)pesos chilenos
41.284,83
· Banco Central de Chile / INE
Chile: tasa de política monetaria% anual
4,50%
· Banco Central de Chile / INE
Chile: desempleo% de la fuerza de trabajo
9,8%
· Banco Central de Chile / INE
Brasil: meta Selic% anual
13,75%
▼ 0,25 pp
· Banco Central do Brasil (SGS 432)
Brasil: inflación esperada 2026 (Focus)%
5,22%
▲ 0,02 pp
· Banco Central do Brasil (Focus)
Brasil: Selic esperada fin de 2026 (Focus)%
13,5%
▲ 0,25 pp
· Banco Central do Brasil (Focus)
Brasil: IPCA mensual% mensual
0,82%
▲ 1,14 pp
· IBGE (SIDRA, tabla 1737)
EE.UU.: deuda Tesoro de EE.UU. · diario
Deuda pública total de EE.UU.US$
US$40,56 billones
▲ 0,01%
· U.S. Treasury, Fiscal Data (Debt to the Penny)
Tasa promedio de la deuda negociable% anual
3,57%
▲ 0,05 pp
· U.S. Treasury, Fiscal Data (Average Interest Rates)
Crecimiento e inflación: proyecciones FMI y Banco Mundial
País
PBI 2026
PBI 2027
Infl. 2026
Infl. 2027
PBI en US$ (2025)
Mundo
3,1%
3,4%
4,7%
4,1%
US$118.350 mil M
Argentina
2,1%
3,5%
32,5%
21,2%
US$683 mil M
Bolivia
-3,0%
-1,5%
12,7%
15,8%
US$64,8 mil M
Brasil
2,2%
1,9%
4,4%
4,1%
US$2.280 mil M
Chile
0,6%
2,6%
3,7%
3,5%
US$357 mil M
Colombia
2,2%
2,3%
6,0%
5,7%
US$457 mil M
Ecuador
2,7%
2,5%
2,0%
2,1%
US$130 mil M
México
1,5%
1,8%
3,8%
3,6%
US$1.833 mil M
Paraguay
4,5%
4,0%
3,1%
3,3%
US$49,3 mil M
Perú
3,0%
2,9%
3,8%
2,6%
US$335 mil M
Uruguay
1,3%
2,4%
4,0%
4,5%
US$85,3 mil M
Canadá
1,1%
1,7%
2,8%
2,4%
US$2.320 mil M
EE.UU.
2,3%
2,3%
3,6%
2,8%
US$30.770 mil M
Alemania
1,3%
1,1%
2,7%
3,1%
US$5.051 mil M
España
2,5%
1,8%
3,7%
2,7%
US$1.906 mil M
Francia
0,4%
0,7%
2,4%
2,2%
US$3.366 mil M
Italia
0,8%
0,6%
3,3%
2,8%
US$2.552 mil M
Reino Unido
1,3%
1,2%
3,3%
2,8%
US$4.003 mil M
Rusia
0,9%
0,9%
6,1%
4,8%
US$2.561 mil M
Australia
1,9%
1,6%
3,9%
3,1%
US$1.799 mil M
China
4,5%
4,0%
1,0%
1,4%
US$19.498 mil M
Corea del Sur
3,3%
2,8%
2,7%
2,3%
US$1.872 mil M
India
7,0%
7,0%
5,0%
4,4%
US$3.956 mil M
Indonesia
5,1%
5,1%
3,3%
2,8%
US$1.446 mil M
Japón
0,7%
0,7%
2,0%
2,6%
US$4.435 mil M
Arabia Saudita
-3,3%
7,9%
1,9%
2,2%
US$1.277 mil M
Sudáfrica
1,0%
1,3%
4,4%
3,9%
US$427 mil M
Turquía
2,7%
3,6%
31,2%
26,5%
US$1.597 mil M
Proyecciones: FMI (World Economic Outlook) (crecimiento del PBI real e inflación promedio anual, %) · PBI en dólares corrientes: Banco Mundial (WDI), último año disponible
285 valores de 37 fuentes oficiales y de mercado. Monedas, cripto y Chile/Colombia se actualizan en vivo en el navegador; mercados y bonos en cada actualización del sitio; tasas una vez por día; inflación, desempleo y proyecciones cuando se publican. Cada valor lleva la fecha que informa su fuente. Las monedas del BCE son tipos de referencia (cierre diario, no en vivo). Monedas de América del Sur: Rates By Exchange Rate API (exchangerate-api.com).
Actualizado el (hora de Argentina). La fecha de cada valor es la que informa su fuente. “Dato anterior”: la fuente no respondió y se muestra el último valor publicado.
Qué es Pizarra y Tasa
Pizarra y Tasa (P&T) es un medio argentino de economía y política que nace en X. Contamos lo que pasa con datos claros, fuentes a la vista y sin vueltas.
Cubrimos la economía en todas sus variables y la política nacional e internacional, siempre con mirada económica: qué pasó, qué dicen los números y por qué te importa.
Muy pronto se suman columnistas: amigos de la casa y profesionales de cada área.
En la pizarra
Mercados y finanzas: dólar, bonos, acciones, tasas y riesgo país
Macro: actividad, inflación, reservas y tipo de cambio
Agro, comercio y energía
Política argentina e internacional, con el ojo puesto en la economía
Deporte y negocios: clubes, pases, derechos de TV y la industria del deporte
¿Querés escribirnos? Por ahora, mandanos un mensaje directo en cualquiera de nuestras redes.
Columnistas
Próximamente
Estamos sumando columnistas: amigos de la casa y profesionales de la economía, los mercados, el agro, la energía y la política. Muy pronto vas a poder leerlos acá.