Informe semanal Semana del 26 al 30 de octubre de 2026 · Publicado el 31 de octubre de 2026 · PDF de 10 páginas (1,4 MB)
Brasil recordó cuánto cuesta el riesgo populista. La defensa argentina es la disciplina
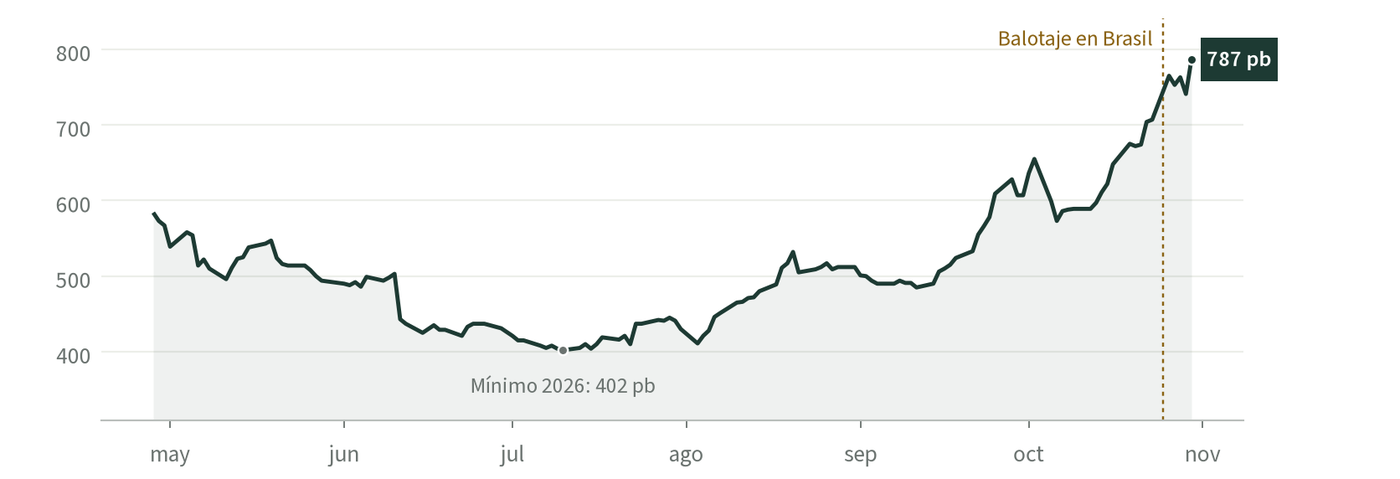
Tras la reelección de Lula, el Ibovespa perdió 18,1% en la semana y el contagio llevó el riesgo país a 787 pb, máximo del año. El ancla resistió: el mayorista cerró 26,9% debajo del techo de la banda, las reservas sumaron US$ 395 M y la base monetaria bajó 2,4%. La economía real sigue débil: 13 de 28 series del semáforo PyT están en rojo.
La semana en números
- Riesgo país787 pb+80 pb en la semanaMáximo del año
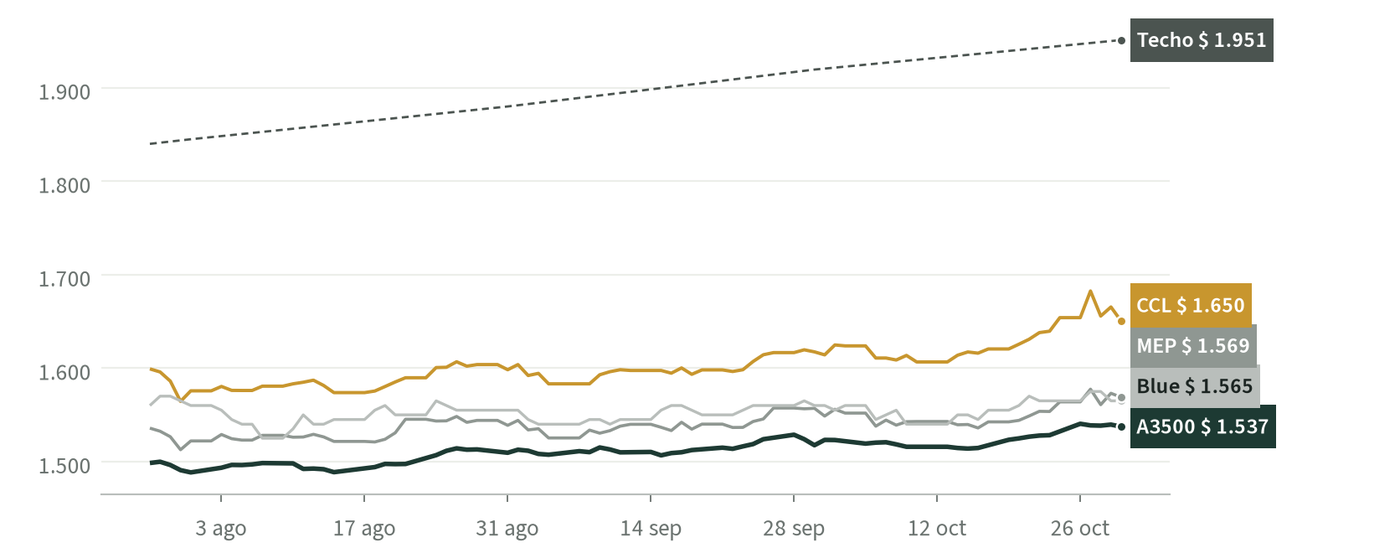
- Dólar mayorista A3500$ 1.537,35+0,59% en la semana26,9% debajo del techo de la banda
- Dólar CCL$ 1.650,3+0,66% en la semanaBrecha con el mayorista: 7,3%
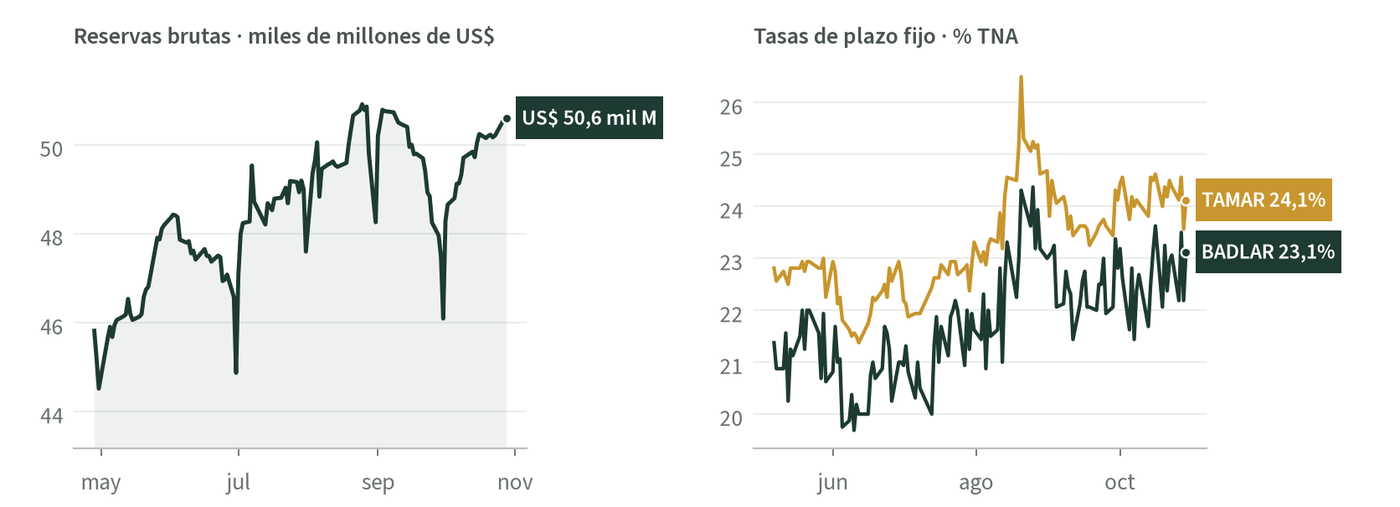
- Reservas brutas BCRAUS$ 50.603 M+395 M en la semanaBase monetaria: −2,42% en la semana
- Panel líder BYMA−9,7%24 de 24 papeles en bajaVariación semanal promedio, en pesos
- Semáforo de actividad691313 de 28 en rojoIndicadores clave y sectores del EMAE
Puntos clave
- Brasil contagió. Con Lula reelecto, el Ibovespa cayó 13,9% el lunes y 18,1% en la semana; el real se depreció 6,6%. El riesgo país saltó 58 pb ese día y cerró en 787 pb (+80 pb), máximo del año.
- Activos locales, en rojo parejo. El panel líder perdió 9,7% en promedio en pesos y los bonos en dólares 2,3%. Entre los ADRs, solo Globant subió (+3,8%).
- El ancla resistió. El mayorista cerró en $ 1.537,35 (+0,59%), 26,9% debajo del techo de la banda. Brecha CCL: 7,3%. El blue no se movió.
- BCRA. Las reservas brutas sumaron US$ 395 M, a US$ 50.603 M, y la base monetaria bajó 2,4%. BADLAR 23,12% y TAMAR 24,12% TNA.
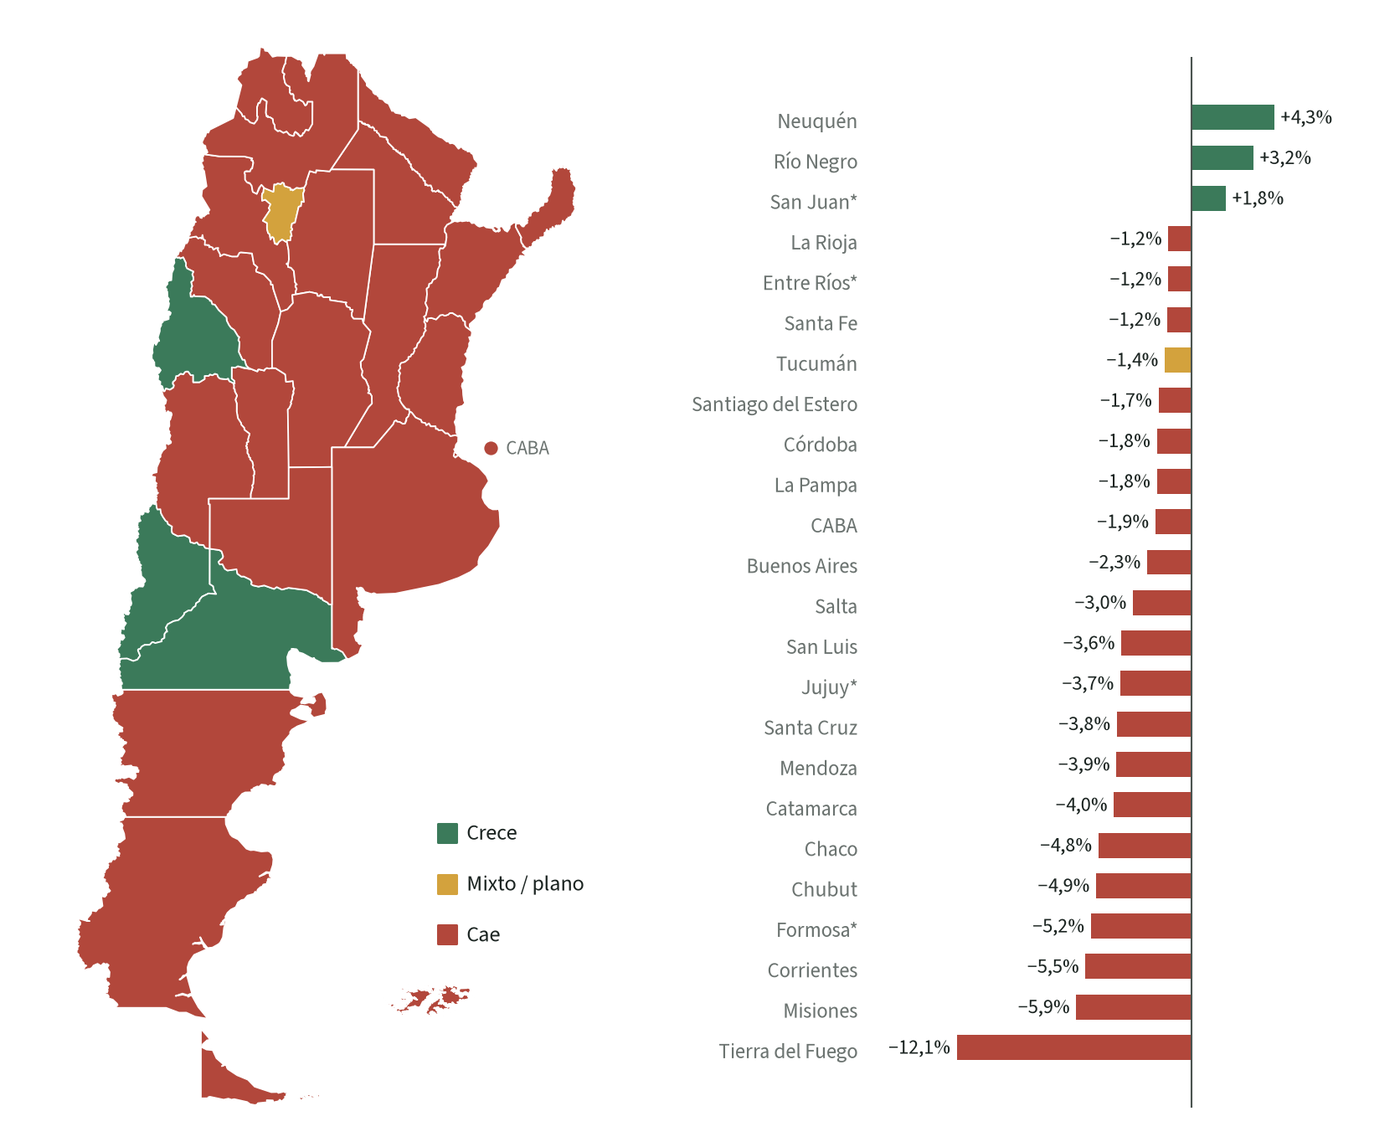
- Actividad débil. EMAE de agosto: +0,1% mensual y −1,7% interanual. El empleo privado registrado cae en 20 de 24 provincias.
Los gráficos de la semana
El PDF completo trae 10 páginas: semáforo de 28 indicadores, sectores del EMAE, mapa provincial, mundo, tasas y metodología.
Nuestra visión
El mercado castiga la falta de reglas. La mejor defensa es la disciplina fiscal y monetaria
Brasil dio esta semana una lección que excede a Brasil. Tras la reelección de Lula, el Ibovespa cayó 13,9% en un día y 18,1% en la semana, y el real se depreció 6,6%. En nuestra visión, es el precio que cobra el mercado cuando percibe que el rumbo fiscal queda subordinado a la política: llega rápido y no distingue matices.
La Argentina pagó el contagio en sus activos financieros. El riesgo país subió +80 pb, a 787 pb, casi el doble del mínimo del año (402 pb el 10/7), y el panel líder perdió 9,7%. Pero el ancla resistió: el mayorista se movió +0,59%, la brecha CCL quedó en 7,3%, las reservas sumaron US$ 395 M y la base monetaria bajó 2,4%.
Nuestra conclusión es redoblar la disciplina: no emitir, seguir acumulando reservas y no ceder en el frente fiscal. Un superávit sostenido y reglas que no cambien con cada ciclo electoral son lo que diferencia a un país ante el inversor cuando la región se desordena. Usar reservas para contener precios de mercado sería un error.
El frente pendiente es la actividad: el EMAE de agosto dio −1,7% interanual y 13 de 28 series del semáforo PyT están en rojo. Con una inflación de 33,4% interanual, la respuesta no puede ser más gasto ni más emisión. Hace falta bajar impuestos distorsivos, desregular y abrir la economía para que la inversión y la productividad hagan el trabajo.
Escenarios
BaseContagio acotado, ancla firme
Qué tiene que pasar. El ruido brasileño se estabiliza sin nuevas sorpresas. El BCRA sigue sumando reservas y no expande la base. El frente fiscal no cede.
Señales. Riesgo país estable cerca de 787 pb · A3500 lejos del techo de la banda ($ 1.950,97) · brecha CCL en torno a 7,3%.
AlcistaDesacople por disciplina
Qué tiene que pasar. El mercado vuelve a diferenciar a la Argentina por su orden fiscal y monetario. Avances en desregulación y en la baja de impuestos distorsivos. Datos de actividad que confirmen un piso.
Señales. Riesgo país por debajo de 707 pb (cierre previo al balotaje) · bonos en US$ recuperando la caída de 2,3% · IPI e ISAC de septiembre (6/11) mejores que los de agosto.
BajistaContagio persistente o relajamiento
Qué tiene que pasar. Nuevo deterioro de los activos brasileños. Presiones para relajar la disciplina fiscal o monetaria, o para usar reservas para contener precios.
Señales. Riesgo país arriba de 787 pb (nuevo máximo del año) · brecha CCL ampliándose desde 7,3% · reservas en baja · A3500 acercándose al techo · IPC de octubre (12/11) por encima del 1,9% de septiembre.
Escenarios cualitativos de Pizarra y Tasa, sin probabilidades asignadas. No constituyen una recomendación de inversión ni sugieren instrumentos.
Qué mirar
| Indicador | Hoy | Señal positiva | Señal de alerta |
|---|---|---|---|
| Riesgo país | 787 pb | Por debajo de 707 pb | Arriba de 787 pb |
| Ibovespa | −18,1% sem. | Se estabiliza | Nuevas caídas |
| Brecha CCL | 7,3% | Acotada o en baja | En alza sostenida |
| Reservas brutas | US$ 50.603 M | Siguen sumando | Caen semana a semana |
| Base monetaria | −2,4% sem. | Sin expansión | Emisión para financiar al Tesoro |
| A3500 vs. techo | 26,9% de margen | Margen estable | El margen se achica |
| IPC (12/11) | 1,9% m/m (sep.) | Por debajo de 1,9% | Por encima de 1,9% |
| IPI e ISAC (6/11) | En rojo (ago.) | Mejora mensual | Nueva caída |
Lo que viene. El 6/11 salen el IPI y el ISAC de septiembre; el 12/11, el IPC de octubre. El de septiembre fue 1,9% mensual y 33,4% interanual, y el REM espera 21,1% para los próximos 12 meses.
Datos: BCRA, INDEC, BYMA, Secretaría de Trabajo (SIPA), Secretaría de Energía, ARCA, ADEFA, MAGyP, Bolsa de Comercio de Rosario, JP Morgan (EMBI), Tesoro de EE.UU., Yahoo Finance, ArgentinaDatos, Data912 y datos.gob.ar. Gráficos y cálculos: Pizarra y Tasa. Este informe no constituye una recomendación de inversión.