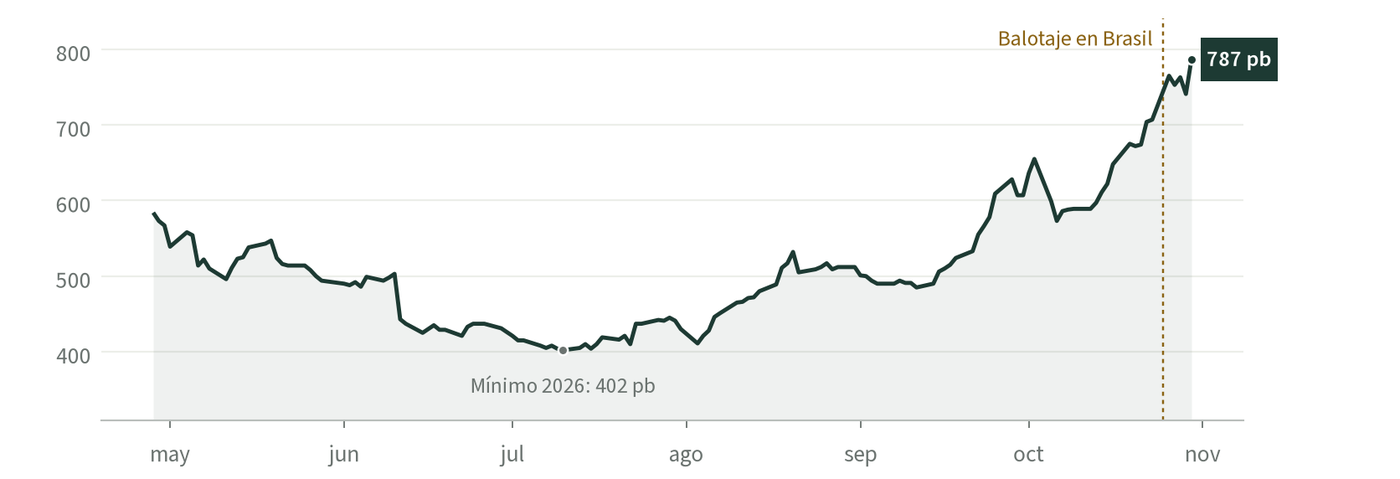
Tras la reelección de Lula, el Ibovespa perdió 18,1% en la semana y el contagio llevó el riesgo país a 787 pb, máximo del año. El ancla resistió: el mayorista cerró 26,9% debajo del techo de la banda, las reservas sumaron US$ 395 M y la base monetaria bajó 2,4%. La economía real sigue débil: 13 de 28 series del semáforo PyT están en rojo.
Puntos clave
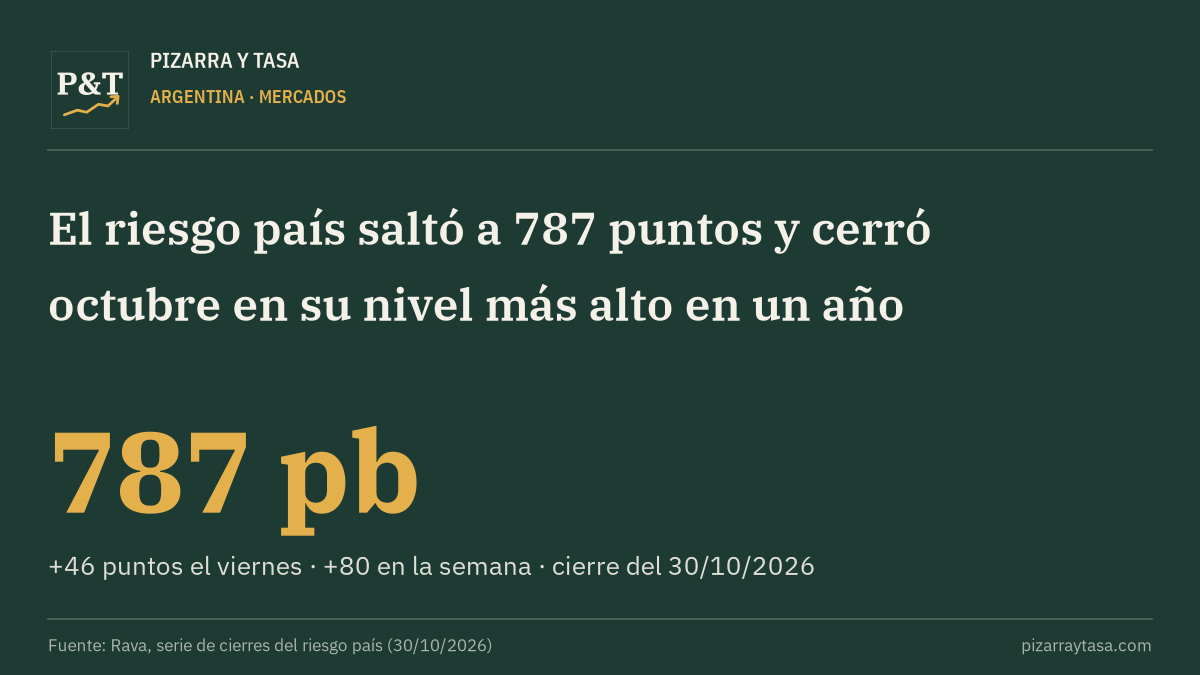
Brasil contagió. Con Lula reelecto, el Ibovespa cayó 13,9% el lunes y 18,1% en la semana; el real se depreció 6,6%. El riesgo país saltó 58 pb ese día y cerró en 787 pb (+80 pb), máximo del año.
Activos locales, en rojo parejo. El panel líder perdió 9,7% en promedio en pesos y los bonos en dólares 2,3%. Entre los ADRs, solo Globant subió (+3,8%).
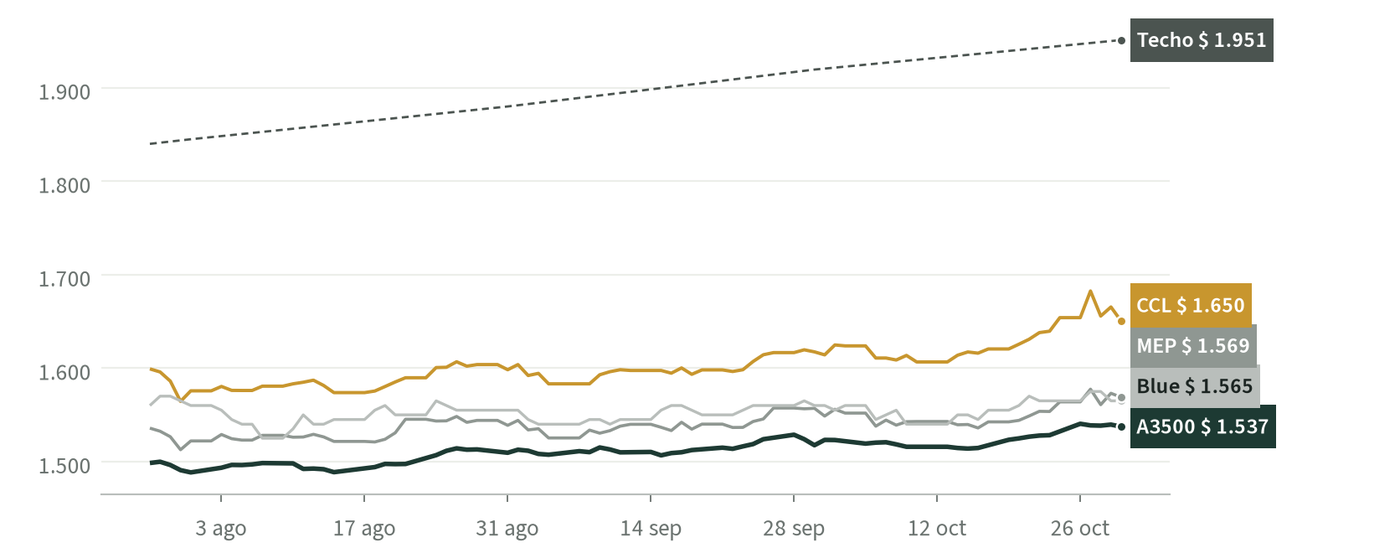
El ancla resistió. El mayorista cerró en $ 1.537,35 (+0,59%), 26,9% debajo del techo de la banda. Brecha CCL: 7,3%. El blue no se movió.
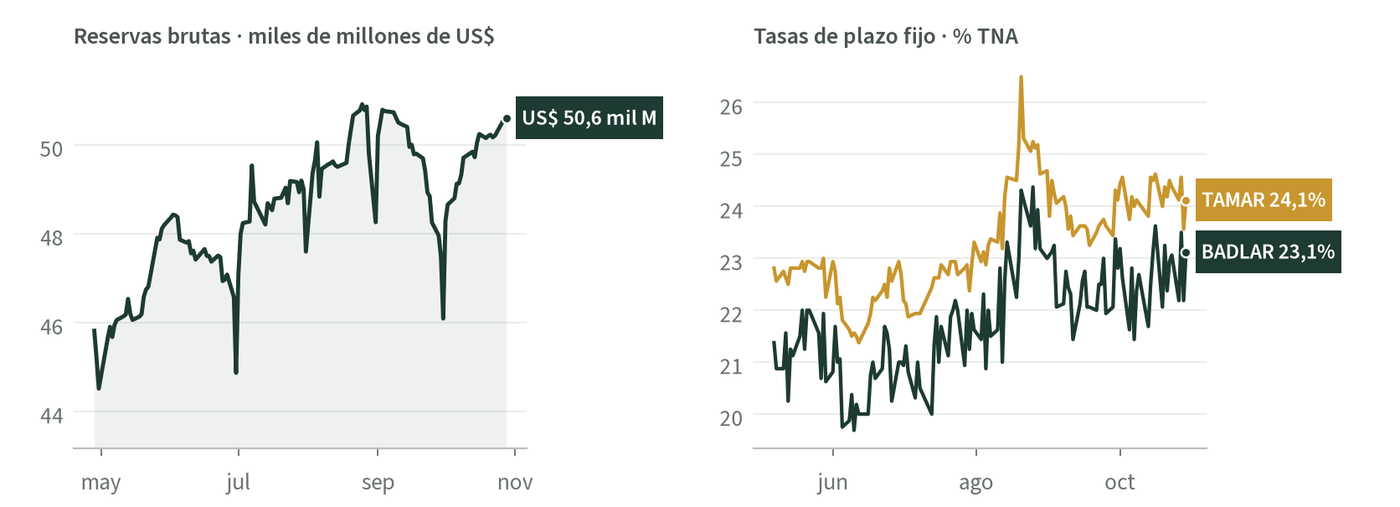
BCRA. Las reservas brutas sumaron US$ 395 M, a US$ 50.603 M, y la base monetaria bajó 2,4%. BADLAR 23,12% y TAMAR 24,12% TNA.
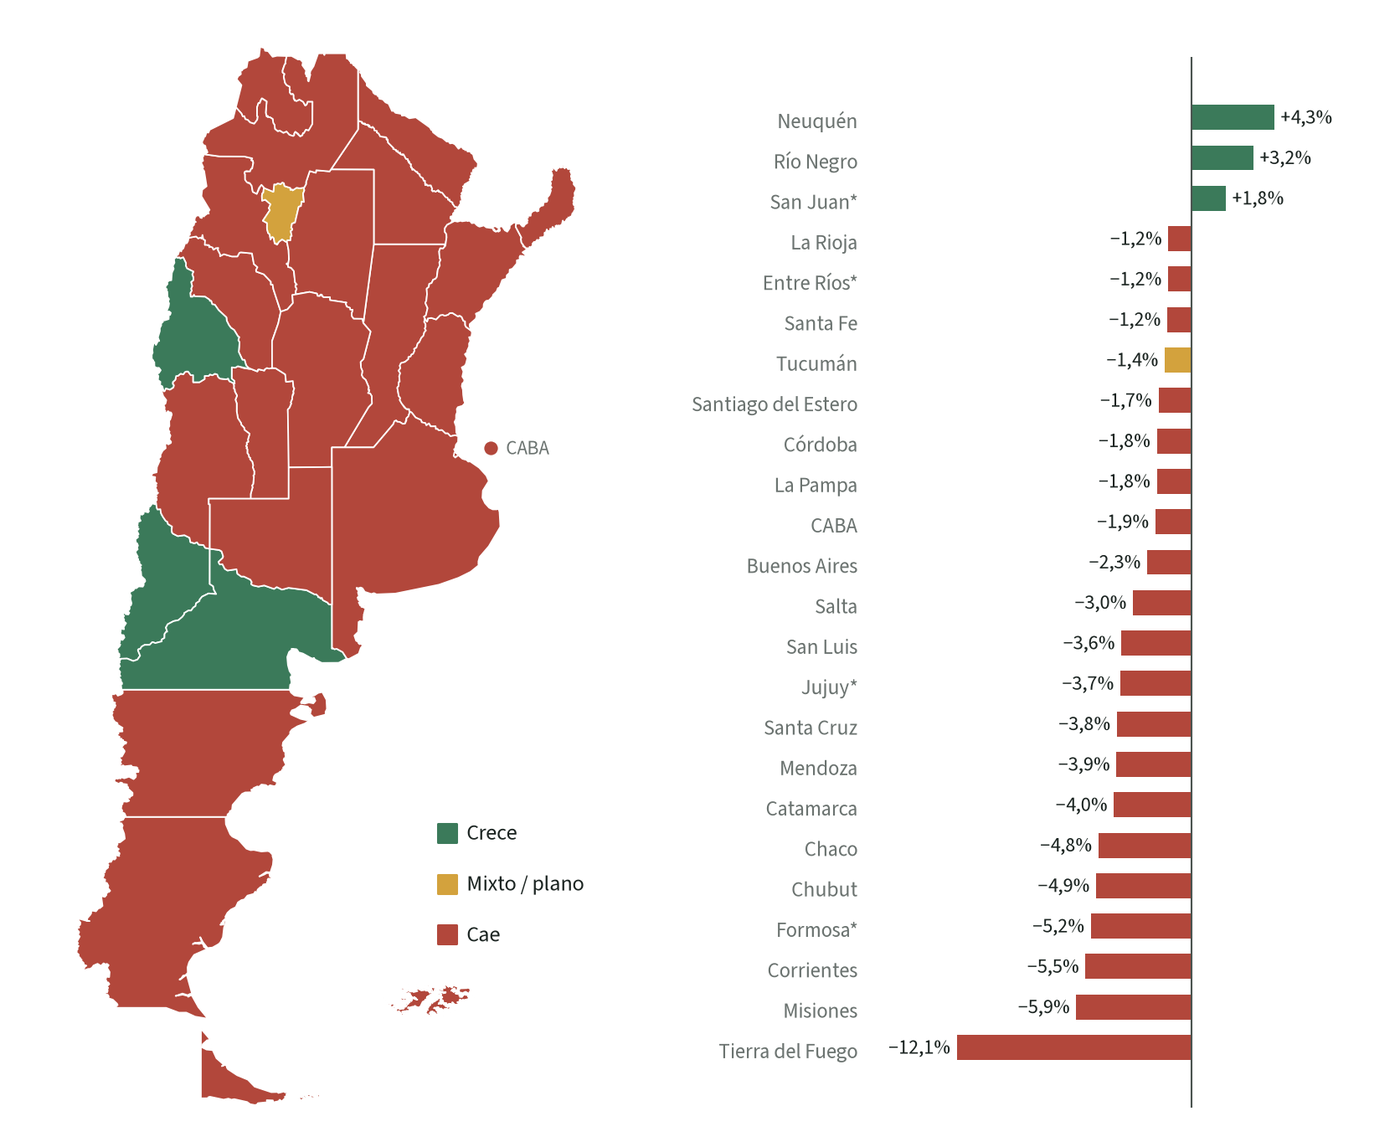
Actividad débil. EMAE de agosto: +0,1% mensual y −1,7% interanual. El empleo privado registrado cae en 20 de 24 provincias.
El riesgo país terminó el viernes en 787 puntos básicos, 46 más que el jueves (+6,2%), y llegó a tocar 790 en la rueda. En la semana sumó 80 puntos (cerró el viernes 23/10 en 707) y en octubre subió cerca de 30%. Los bonos cayeron: el AL30 bajó 1,57% a US$53,45 (TIR 11,81%) y el GD30, 0,66% a US$55,53 (TIR 9,62%).
Por qué importa: Con el riesgo país cerca de 800 puntos, volver a financiarse en el mercado internacional para pagar los vencimientos de 2027 se hace más caro. El golpe vino de afuera (la caída de las tecnológicas en Wall Street y el derrumbe de Brasil), pero también pesan las dudas por la actividad y el programa financiero.
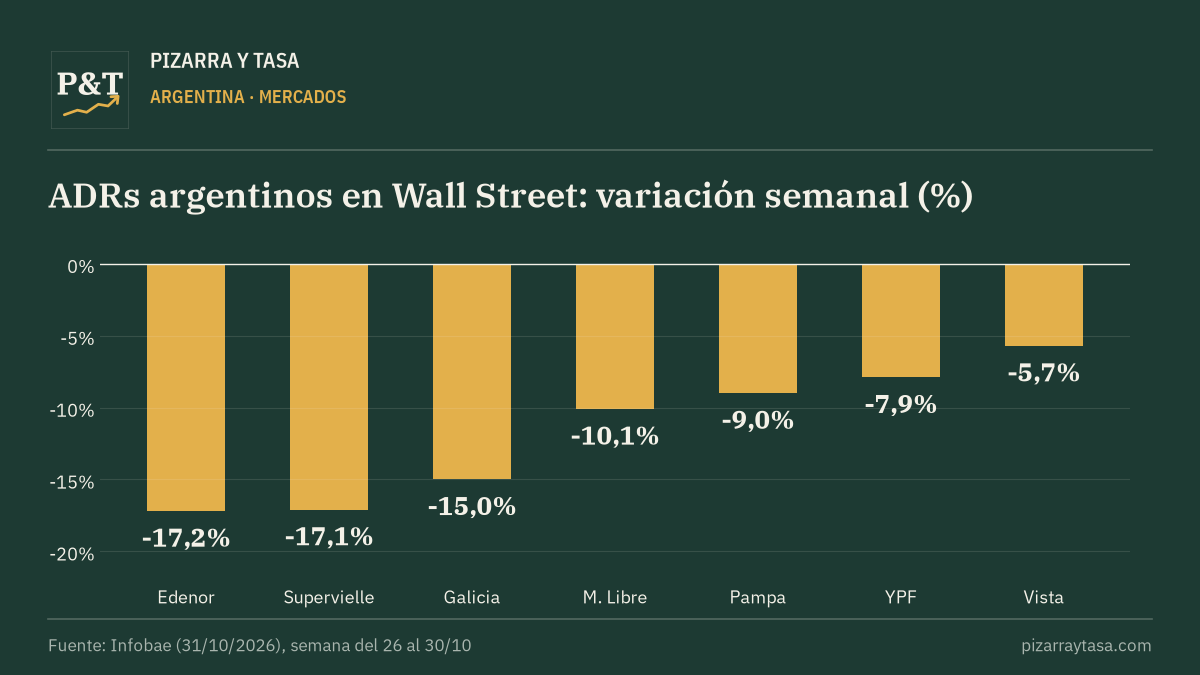
El S&P Merval cerró el viernes en 92.080 puntos (-2,6%), su quinta baja consecutiva; el viernes anterior había terminado en 102.278, así que la semana dejó una caída de alrededor de 10%. En Wall Street, los ADRs argentinos sufrieron en la semana: Edenor -17,2%, Supervielle -17,1%, Galicia -15%, Mercado Libre -10,1%, Pampa -9%, YPF -7,9% y Vista -5,7%.
Por qué importa: La caída de las acciones refleja el contagio global y de Brasil sobre un mercado que ya venía golpeado: los bancos, los más expuestos al ciclo local, fueron de los que más perdieron.
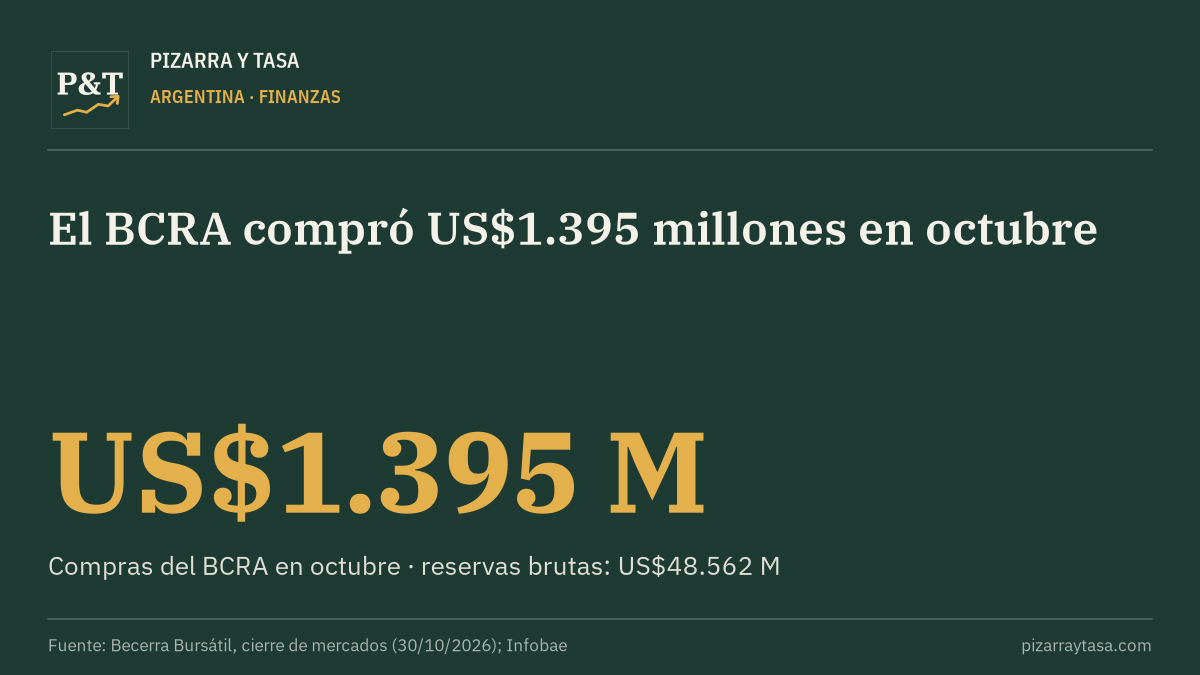
El Banco Central compró US$96 millones el viernes y cerró octubre con compras por US$1.395 millones (US$15.963 millones en el año). Aun así, las reservas brutas cayeron US$1.592 millones a US$48.562 millones, por los movimientos de fin de mes de los bancos y la baja de 3,6% del oro. El dólar mayorista terminó en $1.534 (-0,32% en el día, +1,1% en el mes); el MEP, en $1.573,62; el CCL, en $1.657,67; y el blue, sin cambios en la semana en $1.565.
Por qué importa: Acumular reservas es lo que piden el FMI y el mercado para bajar el riesgo país. Que el dólar se mantenga calmo con el mundo en baja le da margen al BCRA para seguir comprando.
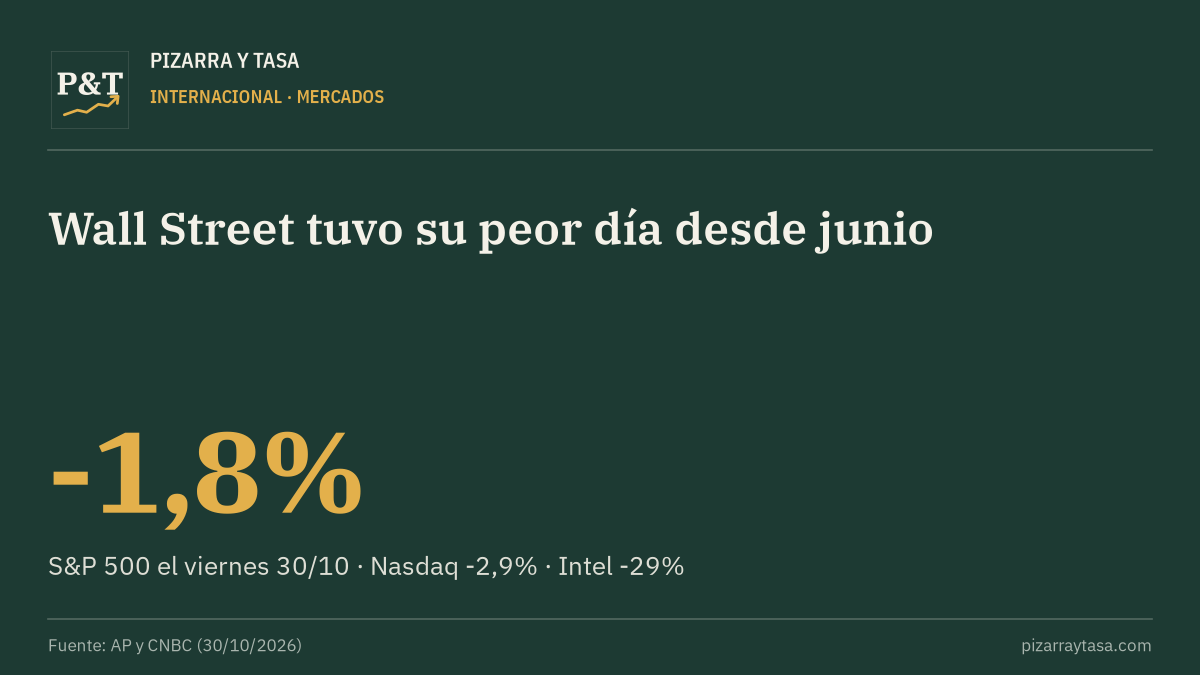
El S&P 500 bajó 1,8% el viernes a 7.580 puntos, su peor rueda desde junio, y cerró su tercera semana seguida en baja; el Nasdaq perdió 2,9% y el Dow, 1,1%. Intel cayó 29%, su peor día desde los años 70, por una proyección débil (mercado de PC flojo y una planta parada en Israel), y Amazon bajó 1,4% tras resultados por debajo de lo esperado y un segundo trimestre seguido con flujo de caja libre negativo. Nvidia perdió 4% y Qualcomm, 11%. Además, Binance informó un hackeo que afectó US$6.300 millones de activos de clientes, el mayor robo cripto registrado; el bitcoin bajaba 4%, a unos US$77.000.
Por qué importa: Las tecnológicas cotizan en la Argentina como CEDEARs, así que la baja llega directo a las carteras locales. Y cuando Wall Street sale del riesgo, los emergentes como la Argentina suelen ser los primeros en sufrirlo.
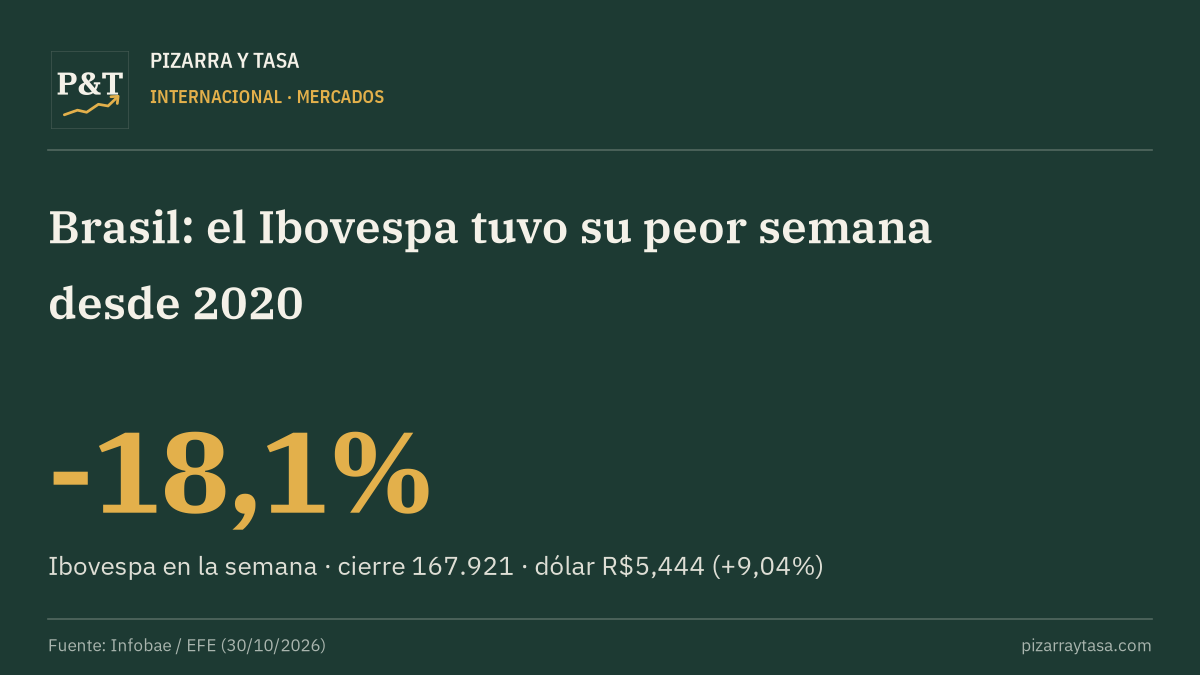
El Ibovespa bajó 0,75% el viernes a 167.921 puntos y cerró la semana posterior a la reelección de Lula con una caída de 18,1%, la peor desde 2020; en octubre perdió 9,88%. El dólar subió 9,04% en la semana, a R$5,444, el mayor salto semanal desde 2008. El mercado espera que el Copom no baje la Selic (13,75%) el miércoles 4/11.
Por qué importa: Brasil es el principal socio comercial de la Argentina: un real más barato abarata lo que se importa de Brasil y le quita competitividad a lo que exporta la Argentina. Además, el derrumbe brasileño contagió a los activos de toda la región.
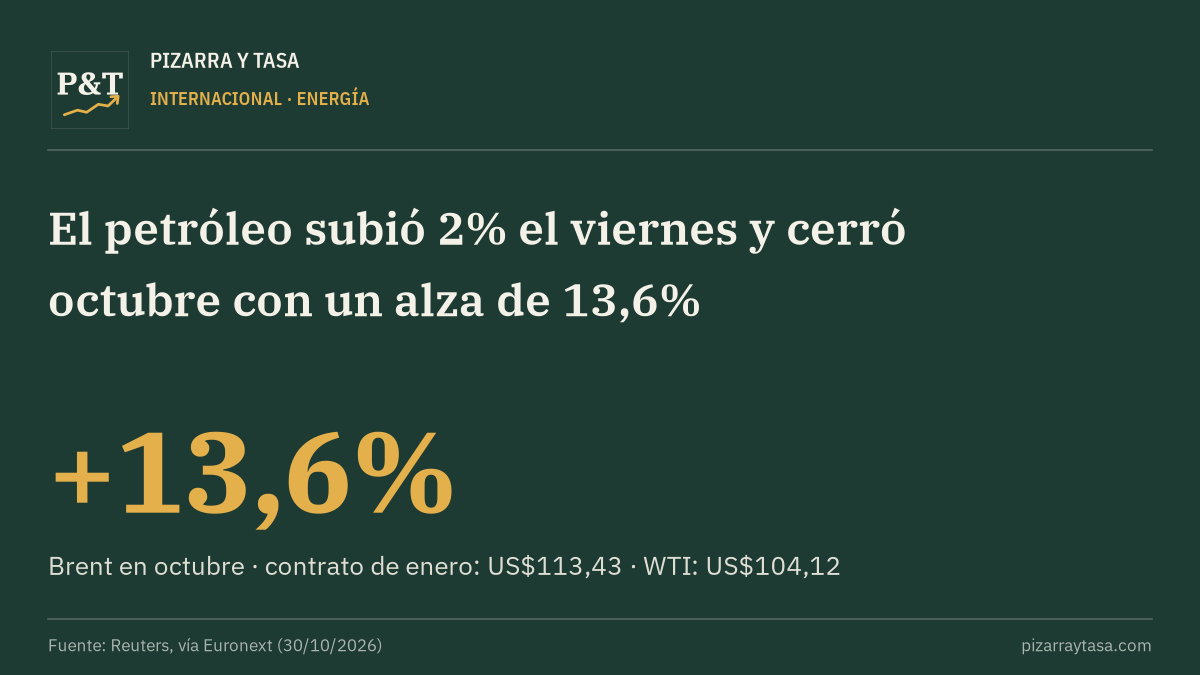
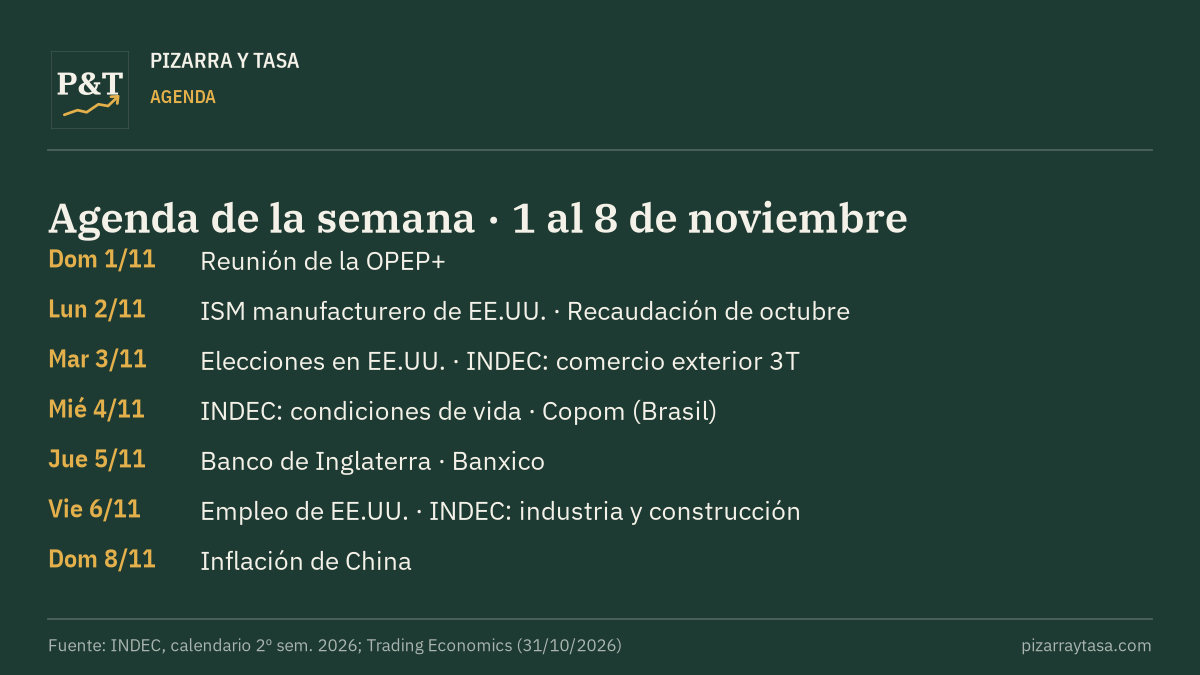
El Brent de diciembre, que vencía el viernes, cerró en US$117,64 (+2,4%), máximo desde abril; el de enero, que pasa a ser el de referencia, subió US$2,63 a US$113,43. El WTI terminó en US$104,12 (+2,08%). En octubre el Brent ganó 13,6% y el WTI, 15,2%, por la tensión en Ormuz: un petrolero fue atacado con minas lapa y los hutíes dijeron haber golpeado instalaciones sauditas. Este domingo 1/11 se reúnen siete miembros de la OPEP+, que según Reuters probablemente mantengan sin cambios sus metas para diciembre.
Por qué importa: El petróleo caro mejora los ingresos de Vaca Muerta y las exportaciones de energía, pero presiona sobre combustibles e inflación y ayuda a sostener las tasas altas en el mundo.
Lun 2/11ISM manufacturero de EE.UU. (12 h; previo 54,5, consenso 54,7). Recaudación tributaria de octubre.
Mar 3/11Elecciones de medio término en EE.UU. INDEC: precios y cantidades del comercio exterior del tercer trimestre. Banco central de Australia (0:30 h; previo 4,6%, consenso 4,85%).
Mié 4/11INDEC: condiciones de vida de los hogares (EPH), primer semestre. Inflación preliminar de la eurozona de octubre (7 h; previo 3,8%, consenso 3,9%). Copom en Brasil (18:30 h; Selic 13,75%).
Jue 5/11Banco de Inglaterra (9 h; 3,75%, consenso 4%) y Banxico (16 h; 6,5%). INDEC: producción pesquera de septiembre.
Vie 6/11Empleo de EE.UU. de octubre (10:30 h; nóminas previas 29.000, consenso 65.000; desempleo 4,2%). INDEC: industria manufacturera (16 h; previo -3,2% interanual, consenso -1%), minería y construcción de septiembre.
Dom 8/11Inflación de China de octubre (22:30 h; previo 0,9%).
Horarios de Argentina. No hay licitación del Tesoro esta semana: la próxima es el miércoles 11/11 (llamado el lunes 9/11). El IPC de octubre se publica el jueves 12/11.
Por qué importa: La semana combina las elecciones de EE.UU., tres decisiones de tasas, el dato de empleo que mira la Fed y la industria local de septiembre: cualquier sorpresa se traslada rápido al dólar, a los bonos y al riesgo país.
Pizarra y Tasa (P&T) es un medio argentino de economía y política que nace en X. Contamos lo que pasa con datos claros, fuentes a la vista y sin vueltas.
Cubrimos la economía en todas sus variables y la política nacional e internacional, siempre con mirada económica: qué pasó, qué dicen los números y por qué te importa.
Muy pronto se suman columnistas: amigos de la casa y profesionales de cada área.
En la pizarra
Mercados y finanzas: dólar, bonos, acciones, tasas y riesgo país
Macro: actividad, inflación, reservas y tipo de cambio
Agro, comercio y energía
Política argentina e internacional, con el ojo puesto en la economía
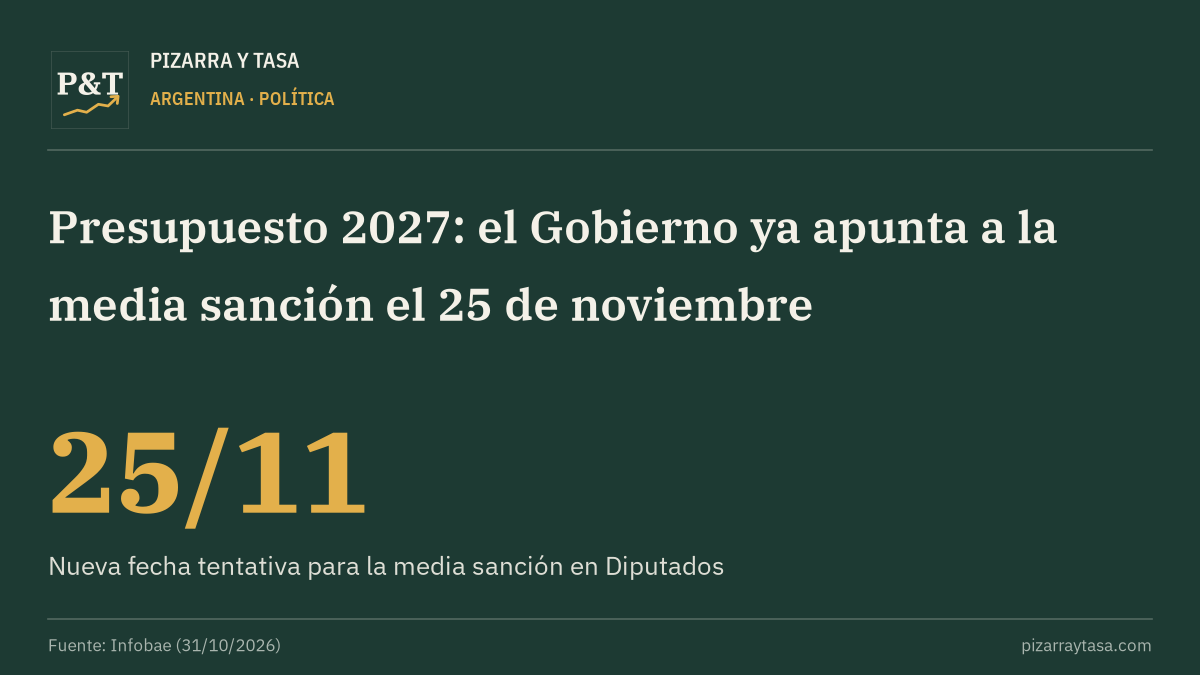
Tras levantar el miércoles la reunión de comisión en la que buscaba el dictamen, el oficialismo corrió al 25/11 la fecha tentativa para aprobar el Presupuesto 2027 en Diputados. El PRO, la UCR y los bloques provinciales dicen que no tuvieron respuesta a sus reclamos: la deuda por coparticipación con la Ciudad, una baja del impuesto a los combustibles y más fondos para las universidades (el proyecto asigna algo más de $7 billones y el CIN pide $11 billones).
Por qué importa: Un Presupuesto aprobado es una señal de previsibilidad fiscal que mira el mercado. Lo que se negocie en combustibles, coparticipación y universidades define cuánto superávit queda.
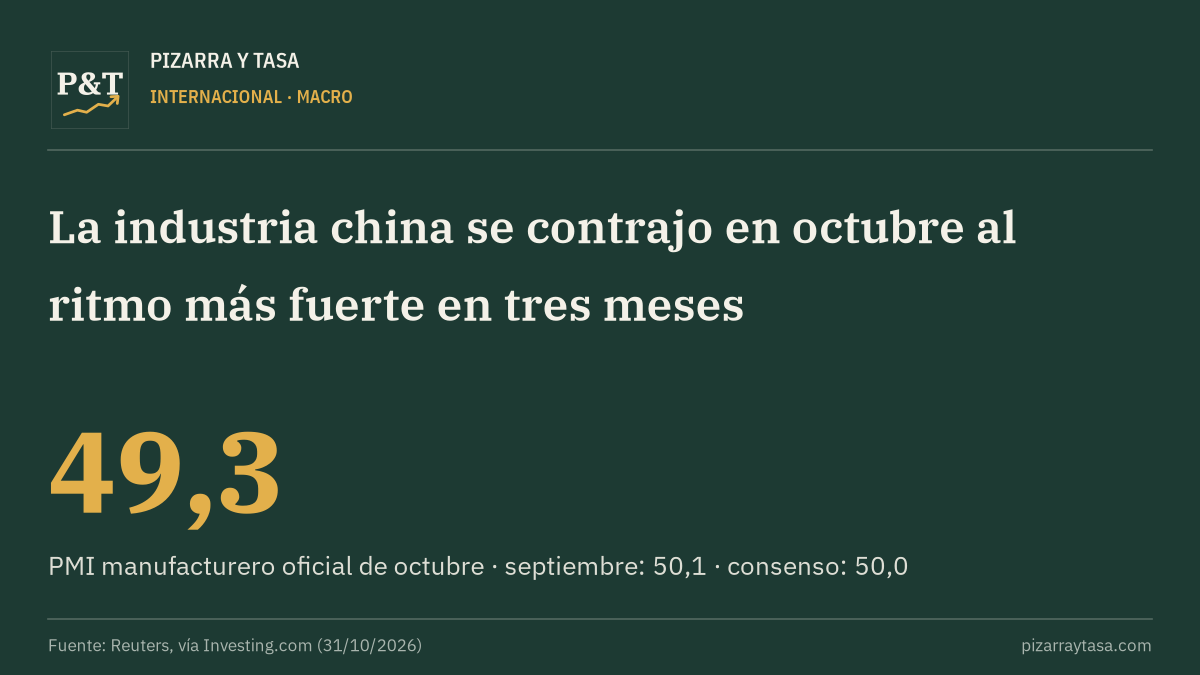
El PMI manufacturero oficial de China bajó a 49,3 en octubre desde 50,1 en septiembre, por debajo de los 50,0 que esperaba el mercado; por debajo de 50 indica contracción. El PMI no manufacturero cayó a 49,7 desde 50,2. Es la tercera contracción industrial en cuatro meses.
Por qué importa: China es el principal comprador de soja y uno de los mayores socios comerciales de la Argentina: una industria china más débil puede pesar sobre la demanda y los precios de lo que exporta el país.
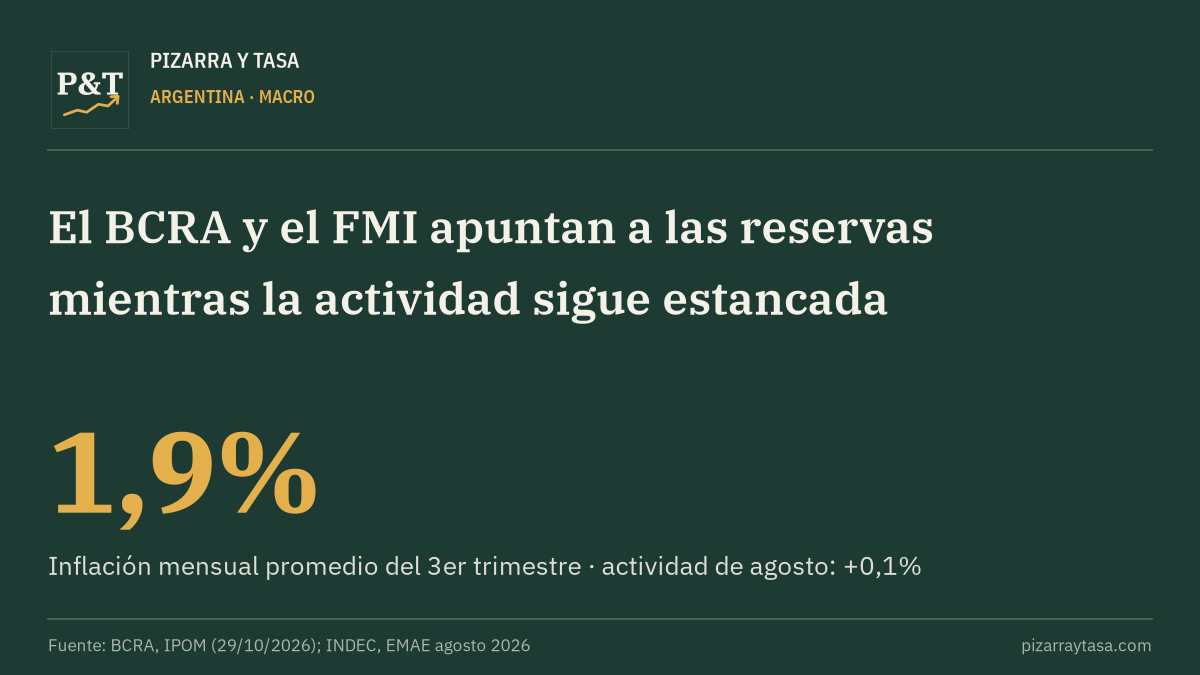
En el Informe de Política Monetaria (IPOM), el BCRA dijo que la inflación promedió 1,9% mensual en el tercer trimestre y que sus compras superaban los US$15.800 millones al 28/10, por encima de la meta de US$10.000 millones acordada con el FMI; espera que la actividad se recupere en el cuarto trimestre. El mismo día, la vocera del FMI, Julie Kozack, recomendó seguir acumulando reservas para bajar el riesgo país, y confirmó el acuerdo técnico por la tercera revisión, que habilitaría un desembolso de unos US$900 millones si lo aprueba el directorio a principios de diciembre. Según el INDEC, la actividad creció apenas 0,1% en agosto tras caer 2,8% en julio, y quedó 1,7% abajo de un año atrás.
Por qué importa: El mercado quiere ver más reservas y una economía que vuelva a crecer: son las dos variables que pueden bajar el riesgo país desde los niveles actuales.
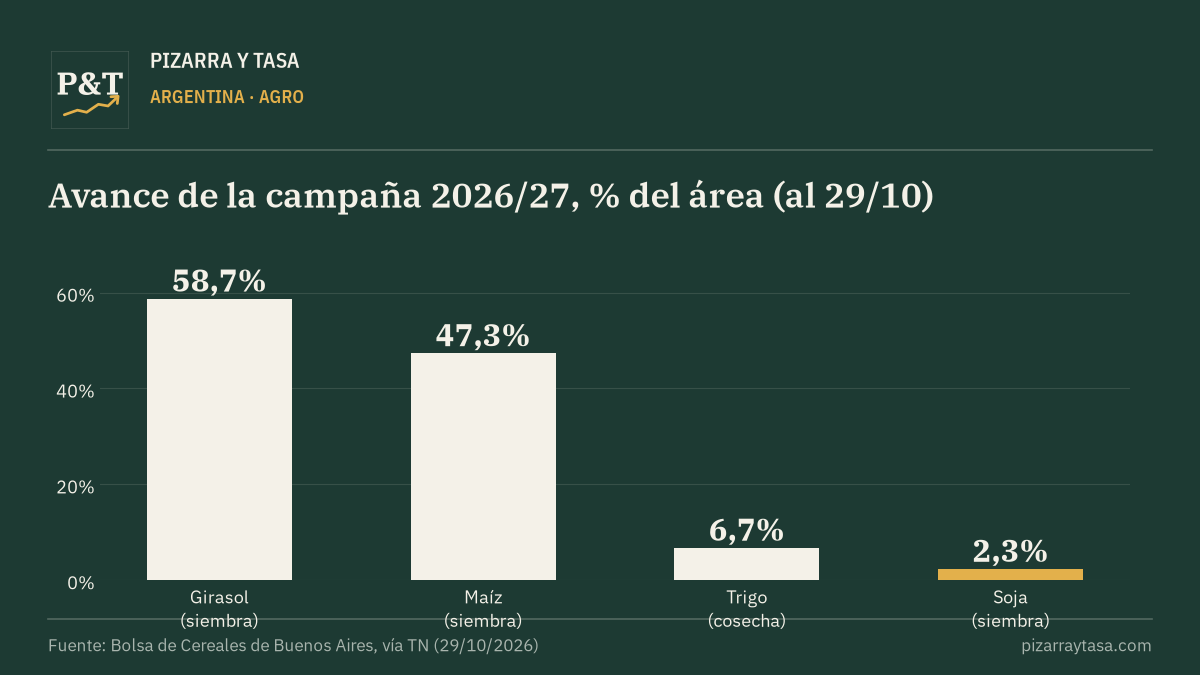
Según la Bolsa de Cereales de Buenos Aires, la siembra de soja 2026/27 cubre el 2,3% de las 17 millones de hectáreas proyectadas. El maíz lleva sembrado el 47,3% del área y el girasol, el 58,7% de 3,1 millones de hectáreas. La cosecha de trigo avanza en el norte: cubre el 6,7% del área, con rindes promedio de 16,2 quintales por hectárea en el NOA y 24,4 en el NEA.
Por qué importa: La campaña gruesa define buena parte de los dólares del agro en 2027. Con la soja en Chicago por encima de US$450 por tonelada, cada punto de avance de la siembra se sigue de cerca.
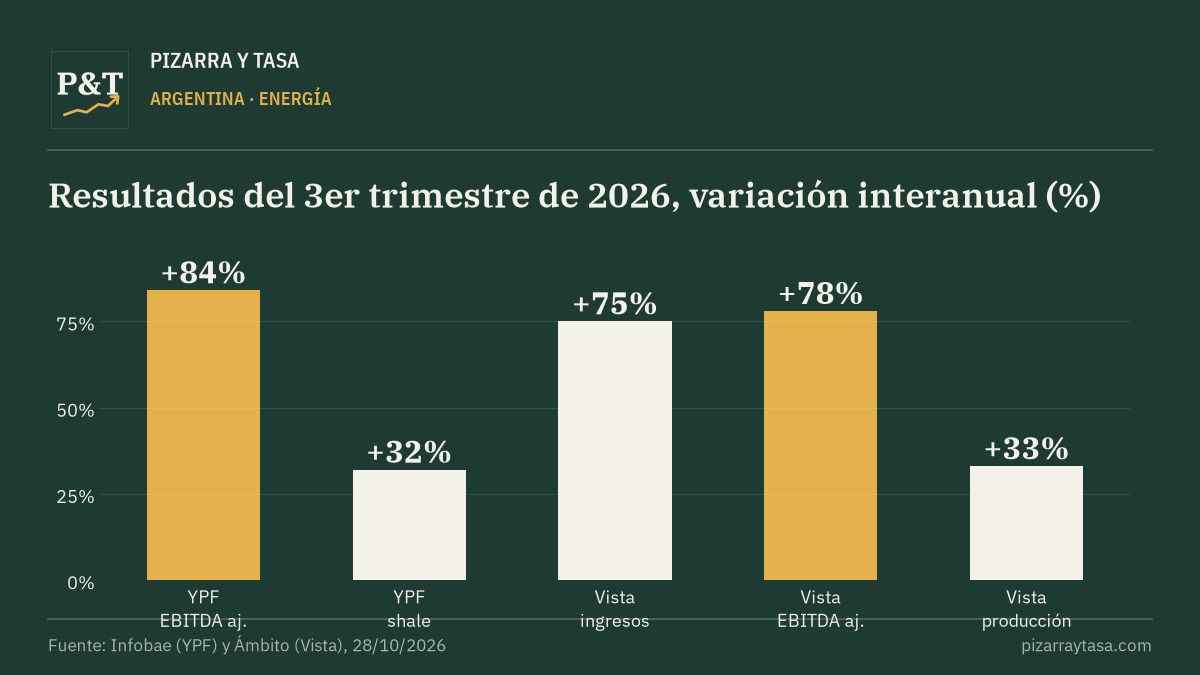
YPF informó un EBITDA ajustado de US$2.503 millones en el tercer trimestre (+84% interanual), una ganancia neta cercana a US$1.200 millones y una producción de petróleo shale de 224.000 barriles diarios (+32%); prevé llegar a 250.000 a fin de año. Vista facturó US$1.234 millones (+75%), con un EBITDA ajustado de US$841 millones (+78%) y una producción récord de 169.000 barriles equivalentes diarios (+33%); el 73% de su petróleo se exportó.
Por qué importa: Vaca Muerta es la principal fuente nueva de dólares de la economía. Los balances muestran que el negocio funciona, aunque en la semana las acciones de YPF y Vista cayeron junto con el resto del mercado.
Tasas de política monetaria Último dato diario, según el BIS · diario
EE.UU.% anual
3,88%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Zona euro% anual
2,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Reino Unido% anual
3,75%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Japón% anual
1,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Canadá% anual
2,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Suiza% anual
0,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Australia% anual
4,60%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Brasil% anual
13,75%
= 0 pp
· BIS (Banco de Pagos Internacionales)
México% anual
6,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Chile% anual
4,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Colombia% anual
12,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Perú% anual
4,25%
= 0 pp
· BIS (Banco de Pagos Internacionales)
China% anual
3,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
India% anual
5,50%
· BIS (Banco de Pagos Internacionales)
Corea del Sur% anual
3,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Indonesia% anual
5,75%
· BIS (Banco de Pagos Internacionales)
Turquía% anual
36,00%
▼ 1,00 pp
· BIS (Banco de Pagos Internacionales)
Sudáfrica% anual
7,25%
· BIS (Banco de Pagos Internacionales)
Rusia% anual
14,00%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Arabia Saudita% anual
4,50%
= 0 pp
· BIS (Banco de Pagos Internacionales)
Tasas de mercado Interbancarias de corto plazo · diario
Hong Kong: HIBOR overnight% anual
4,09%
▲ 1,24 pp
Dato anterior · · Autoridad Monetaria de Hong Kong (HKMA)
Hong Kong: HIBOR 3 meses% anual
3,24%
= 0 pp
Dato anterior · · Autoridad Monetaria de Hong Kong (HKMA)
Suiza: SARON% anual
-0,06%
= 0 pp
· Banco Nacional Suizo
Japón: call overnight sin garantía% anual
1,23%
= 0 pp
· Banco de Japón
Bolsas Índices, último cierre · intradiario
S&P 500puntos
7.580,07
▼ 1,82%
Nasdaq Compositepuntos
25.437,00
▼ 2,86%
Dow Jonespuntos
51.770,31
▼ 1,09%
VIX (volatilidad S&P 500)puntos
19,42
▲ 12,91%
S&P/TSX (Toronto)puntos
35.620,03
▼ 1,74%
Ibovespa (San Pablo)puntos
167.921,80
▼ 0,75%
S&P/BMV IPC (México)puntos
69.779,20
▼ 0,01%
S&P Colombia Selectpuntos
1.678,89
Euro Stoxx 50puntos
6.131,31
▼ 1,22%
DAX (Fráncfort)puntos
25.818,21
▼ 0,85%
CAC 40 (París)puntos
7.969,42
▼ 0,01%
IBEX 35 (Madrid)puntos
18.652,90
▼ 1,09%
FTSE 100 (Londres)puntos
10.729,78
▲ 0,07%
Nikkei 225 (Tokio)puntos
63.290,11
▼ 2,12%
Hang Seng (Hong Kong)puntos
23.294,42
▲ 1,46%
Shanghai Compositepuntos
3.599,02
▼ 1,44%
KOSPI (Seúl)puntos
5.730,74
▼ 3,48%
Nifty 50 (Bombay)puntos
23.053,10
▲ 0,51%
S&P/ASX 200 (Sídney)puntos
8.908,10
▲ 0,18%
Materias primas y cripto Futuros de referencia y spot · en vivo · intradiario
BitcoinUS$
US$77.659,00
▲ 0,45%
EtherUS$
US$2.266,37
▲ 1,03%
Cobre (Cochilco)US$ por libra
US$6,66
· Banco Central de Chile / INE
Petróleo Brent (fut. ene-27)US$ por barril
US$113,43
▲ 2,37%
Petróleo WTI (fut. dic-26)US$ por barril
US$104,12
▲ 2,08%
Gas natural (Henry Hub)US$ por MMBtu
US$2,90
▼ 1,83%
OroUS$ por onza troy
US$3.898,90
▼ 3,29%
PlataUS$ por onza troy
US$49,28
▼ 5,59%
Cobre (COMEX)US$ por libra
US$6,48
▼ 1,50%
Soja (CBOT)US$ por tonelada
US$453,51
▲ 1,19%
Maíz (CBOT)US$ por tonelada
US$176,27
▼ 0,78%
Trigo (CBOT)US$ por tonelada
US$221,75
▼ 0,04%
Café arábica (ICE)centavos de US$ por libra
287,15
▲ 0,60%
Azúcar n.º 11 (ICE)centavos de US$ por libra
19,37
▼ 0,51%
Inflación IPC, variación interanual · según publicación
Brasil (IPCA)% interanual
4,58%
▲ 0,36 pp
· Banco Central do Brasil (SGS 13522, IBGE)
Zona euro (IAPC)% interanual
3,8%
▲ 0,60 pp
· Eurostat
Alemania% interanual
3,26%
▲ 0,40 pp
· OCDE (Data Explorer)
Canadá% interanual
3,09%
▲ 0,06 pp
· OCDE (Data Explorer)
Corea del Sur% interanual
2,88%
▼ 0,21 pp
· OCDE (Data Explorer)
Colombia% interanual
6,29%
▲ 0,05 pp
· OCDE (Data Explorer)
Reino Unido (IPC)% interanual
3,5%
▲ 0,40 pp
· Office for National Statistics
EE.UU. (IPC-U)% interanual
3,7%
▲ 0,30 pp
· Bureau of Labor Statistics
Australia (IPC mensual)% interanual
4,3%
▲ 0,30 pp
· Australian Bureau of Statistics
Desempleo % de la población activa · según publicación · anual
Zona euro% de la población activa
6,5%
= 0 pp
· Eurostat
Unión Europea (27)% de la población activa
6,2%
= 0 pp
· Eurostat
Japón% de la población activa
2,5%
▲ 0,10 pp
· OCDE (Data Explorer)
Alemania% de la población activa
4,0%
= 0 pp
· OCDE (Data Explorer)
Francia% de la población activa
8,2%
▼ 0,10 pp
· OCDE (Data Explorer)
Italia% de la población activa
6,2%
▲ 0,20 pp
· OCDE (Data Explorer)
España% de la población activa
10,0%
= 0 pp
· OCDE (Data Explorer)
Canadá% de la población activa
6,5%
▲ 0,10 pp
· OCDE (Data Explorer)
Corea del Sur% de la población activa
2,6%
▼ 0,10 pp
· OCDE (Data Explorer)
México% de la población activa
2,63%
▼ 0,11 pp
· OCDE (Data Explorer)
Colombia% de la población activa
9,51%
▲ 1,36 pp
· OCDE (Data Explorer)
Chile% de la población activa
9,36%
▲ 0,08 pp
· OCDE (Data Explorer)
Reino Unido% de la población activa
4,7%
▼ 0,20 pp
· OCDE (Data Explorer)
EE.UU.% de la población activa
4,2%
▲ 0,10 pp
· Bureau of Labor Statistics
Brasil% de la población activa
6,0%
▼ 0,80 pp
· OIT (ILOSTAT, estimaciones modeladas)
Perú% de la población activa
5,1%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Uruguay% de la población activa
7,5%
▼ 0,70 pp
· OIT (ILOSTAT, estimaciones modeladas)
Paraguay% de la población activa
4,8%
▼ 0,90 pp
· OIT (ILOSTAT, estimaciones modeladas)
Bolivia% de la población activa
3,0%
▼ 0,30 pp
· OIT (ILOSTAT, estimaciones modeladas)
Ecuador% de la población activa
3,3%
▼ 0,20 pp
· OIT (ILOSTAT, estimaciones modeladas)
Argentina% de la población activa
7,1%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
China% de la población activa
4,6%
= 0 pp
· OIT (ILOSTAT, estimaciones modeladas)
India% de la población activa
4,2%
= 0 pp
· OIT (ILOSTAT, estimaciones modeladas)
Indonesia% de la población activa
3,2%
▼ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Sudáfrica% de la población activa
32,4%
▲ 0,10 pp
· OIT (ILOSTAT, estimaciones modeladas)
Arabia Saudita% de la población activa
3,0%
▼ 0,50 pp
· OIT (ILOSTAT, estimaciones modeladas)
Rusia% de la población activa
2,1%
▼ 0,30 pp
· OIT (ILOSTAT, estimaciones modeladas)
América Latina: fuentes locales Bancos centrales e institutos de estadística · en vivo · diario · según publicación
Chile: Unidad de Fomento (UF)pesos chilenos
41.247,63
· Banco Central de Chile / INE
Chile: tasa de política monetaria% anual
4,50%
· Banco Central de Chile / INE
Chile: desempleo% de la fuerza de trabajo
9,8%
· Banco Central de Chile / INE
Brasil: meta Selic% anual
13,75%
▼ 0,25 pp
· Banco Central do Brasil (SGS 432)
Brasil: inflación esperada 2026 (Focus)%
5,19%
▼ 0,03 pp
· Banco Central do Brasil (Focus)
Brasil: Selic esperada fin de 2026 (Focus)%
13,25%
= 0 pp
· Banco Central do Brasil (Focus)
Brasil: IPCA mensual% mensual
0,82%
▲ 1,14 pp
· IBGE (SIDRA, tabla 1737)
EE.UU.: deuda Tesoro de EE.UU. · diario
Deuda pública total de EE.UU.US$
US$40,59 billones
▲ 0,11%
· U.S. Treasury, Fiscal Data (Debt to the Penny)
Tasa promedio de la deuda negociable% anual
3,52%
▲ 0,04 pp
· U.S. Treasury, Fiscal Data (Average Interest Rates)
Crecimiento e inflación: proyecciones FMI y Banco Mundial
País
PBI 2026
PBI 2027
Infl. 2026
Infl. 2027
PBI en US$ (2025)
Mundo
3,1%
3,4%
4,7%
4,1%
US$118.350 mil M
Argentina
2,1%
3,5%
32,5%
21,2%
US$683 mil M
Bolivia
-3,0%
-1,5%
12,7%
15,8%
US$64,8 mil M
Brasil
2,2%
1,9%
4,4%
4,1%
US$2.280 mil M
Chile
0,6%
2,6%
3,7%
3,5%
US$357 mil M
Colombia
2,2%
2,3%
6,0%
5,7%
US$457 mil M
Ecuador
2,7%
2,5%
2,0%
2,1%
US$130 mil M
México
1,5%
1,8%
3,8%
3,6%
US$1.833 mil M
Paraguay
4,5%
4,0%
3,1%
3,3%
US$49,3 mil M
Perú
3,0%
2,9%
3,8%
2,6%
US$335 mil M
Uruguay
1,3%
2,4%
4,0%
4,5%
US$85,3 mil M
Canadá
1,1%
1,7%
2,8%
2,4%
US$2.320 mil M
EE.UU.
2,3%
2,3%
3,6%
2,8%
US$30.770 mil M
Alemania
1,3%
1,1%
2,7%
3,1%
US$5.051 mil M
España
2,5%
1,8%
3,7%
2,7%
US$1.906 mil M
Francia
0,4%
0,7%
2,4%
2,2%
US$3.366 mil M
Italia
0,8%
0,6%
3,3%
2,8%
US$2.552 mil M
Reino Unido
1,3%
1,2%
3,3%
2,8%
US$4.003 mil M
Rusia
0,9%
0,9%
6,1%
4,8%
US$2.561 mil M
Australia
1,9%
1,6%
3,9%
3,1%
US$1.799 mil M
China
4,5%
4,0%
1,0%
1,4%
US$19.498 mil M
Corea del Sur
3,3%
2,8%
2,7%
2,3%
US$1.872 mil M
India
7,0%
7,0%
5,0%
4,4%
US$3.956 mil M
Indonesia
5,1%
5,1%
3,3%
2,8%
US$1.446 mil M
Japón
0,7%
0,7%
2,0%
2,6%
US$4.435 mil M
Arabia Saudita
-3,3%
7,9%
1,9%
2,2%
US$1.277 mil M
Sudáfrica
1,0%
1,3%
4,4%
3,9%
US$427 mil M
Turquía
2,7%
3,6%
31,2%
26,5%
US$1.597 mil M
Proyecciones: FMI (World Economic Outlook) (crecimiento del PBI real e inflación promedio anual, %) · PBI en dólares corrientes: Banco Mundial (WDI), último año disponible
285 valores de 37 fuentes oficiales y de mercado. Monedas, cripto y Chile/Colombia se actualizan en vivo en el navegador; mercados y bonos en cada actualización del sitio; tasas una vez por día; inflación, desempleo y proyecciones cuando se publican. Cada valor lleva la fecha que informa su fuente. Las monedas del BCE son tipos de referencia (cierre diario, no en vivo). Monedas de América del Sur: Rates By Exchange Rate API.
Actualizado el (hora de Argentina). La fecha de cada valor es la que informa su fuente. “Dato anterior”: la fuente no respondió y se muestra el último valor publicado.
¿Querés escribirnos? Por ahora, mandanos un mensaje directo en cualquiera de nuestras redes.
Columnistas
Próximamente
Estamos sumando columnistas: amigos de la casa y profesionales de la economía, los mercados, el agro, la energía y la política. Muy pronto vas a poder leerlos acá.