Informe semanal Semana del 2 al 6 de noviembre de 2026 · Publicado el 7 de noviembre de 2026 · PDF de 10 páginas (1,4 MB)
El mercado pone precio a 2027. La respuesta es más disciplina, no menos
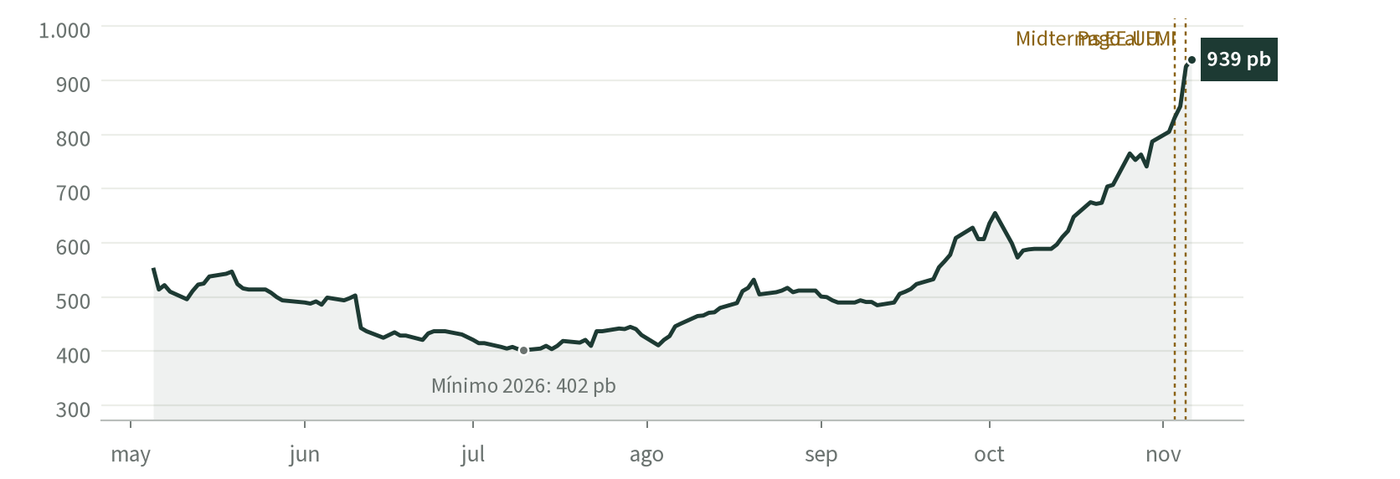
El riesgo país subió en las cinco ruedas y cerró en 939 pb (+152 pb), máximo del año, tras unas elecciones de medio término en EE.UU. que dejaron dudas sobre el respaldo de Washington. El S&P Merval perdió 8,7% y los bonos en dólares 4,9%. El ancla cambiaria resistió: el mayorista quedó 26,7% debajo del techo de la banda y la brecha CCL en 7,7%.
La semana en números
- Riesgo país939 pb+152 pb en la semanaMáximo del año
- Dólar mayorista A3500$ 1.545,40+0,52% en la semana26,7% debajo del techo de la banda
- Dólar CCL$ 1.664,9+0,88% en la semanaBrecha con el mayorista: 7,7%
- Reservas brutas BCRAUS$ 50.298 M+1.733 M en la semanaBase monetaria: −0,68% en la semana
- Panel líder BYMA−6,4%23 de 24 papeles en bajaVariación semanal promedio, en pesos
- Semáforo de actividad691313 de 28 en rojoIndicadores clave y sectores del EMAE
Puntos clave
- Riesgo país en máximos. Subió todos los días: 787 → 805 → 831 → 852 → 925 → 939 pb (+152 pb en la semana). El mínimo del año fue 402 pb, el 10/7.
- Acciones y bonos, en rojo. El S&P Merval cayó 8,7% en pesos, a 84.093 puntos; el panel líder perdió 6,4% en promedio y los bonos en dólares 4,9%. Entre los ADRs, Vista (−18,5%) e YPF (−17,7%) fueron los peores; solo Globant subió (+1,5%).
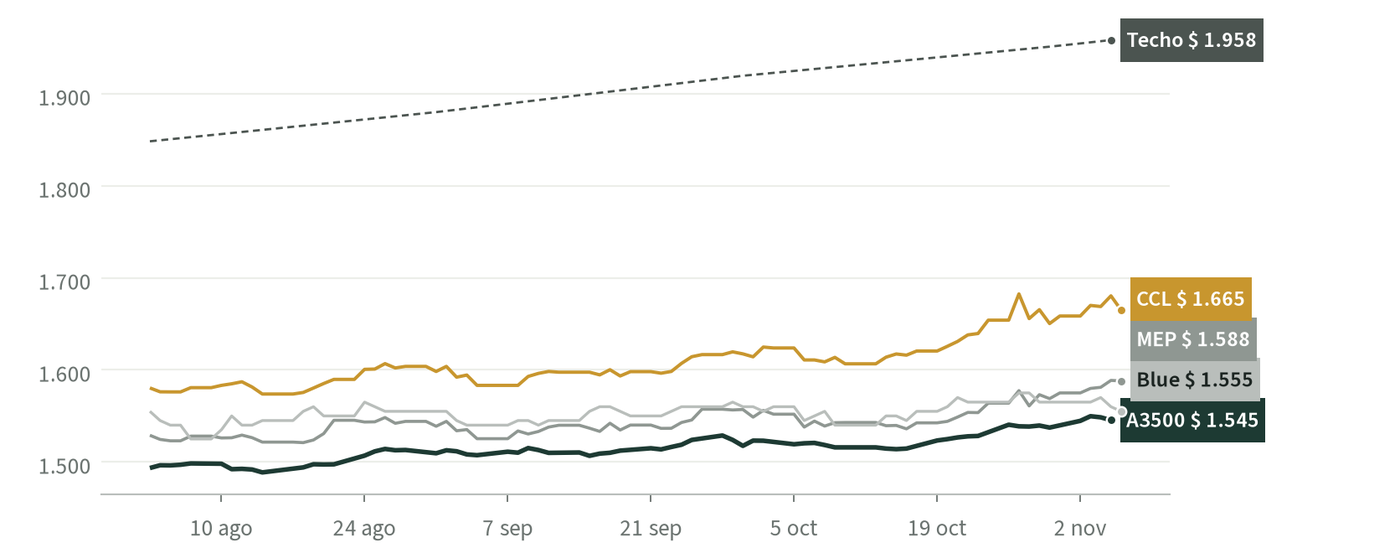
- El ancla resistió. El mayorista cerró en $ 1.545,40 (+0,52%), 26,7% debajo del techo de la banda. MEP $ 1.588,0, CCL $ 1.664,9 y brecha CCL de 7,7%.
- BCRA. Volvió a comprar, aunque poco, y acumula más de US$ 16.000 M en el año. Las reservas brutas cerraron el 5/11 en US$ 49.642 M, tras pagar unos US$ 880 M al FMI. BADLAR 21,50% y TAMAR 23,56% TNA.
- Afuera, aversión al riesgo. Los demócratas ganaron el Congreso de EE.UU. El S&P 500 perdió 2,7% y el Nasdaq 3,4%; el Treasury a 10 años bajó 8 pb, a 4,86%.
Los gráficos de la semana
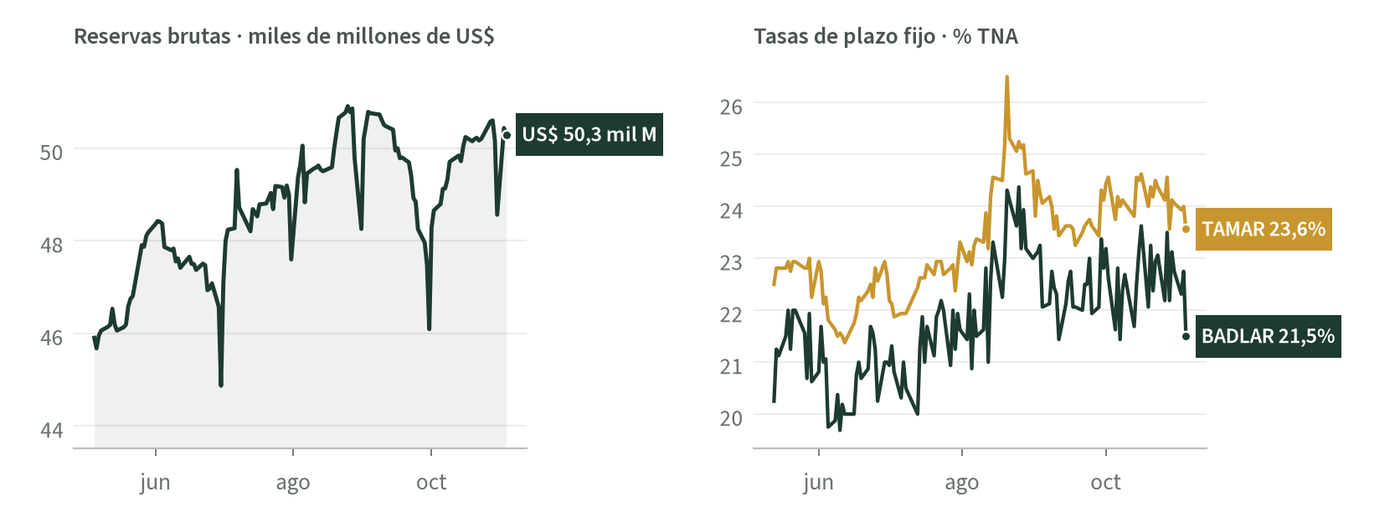
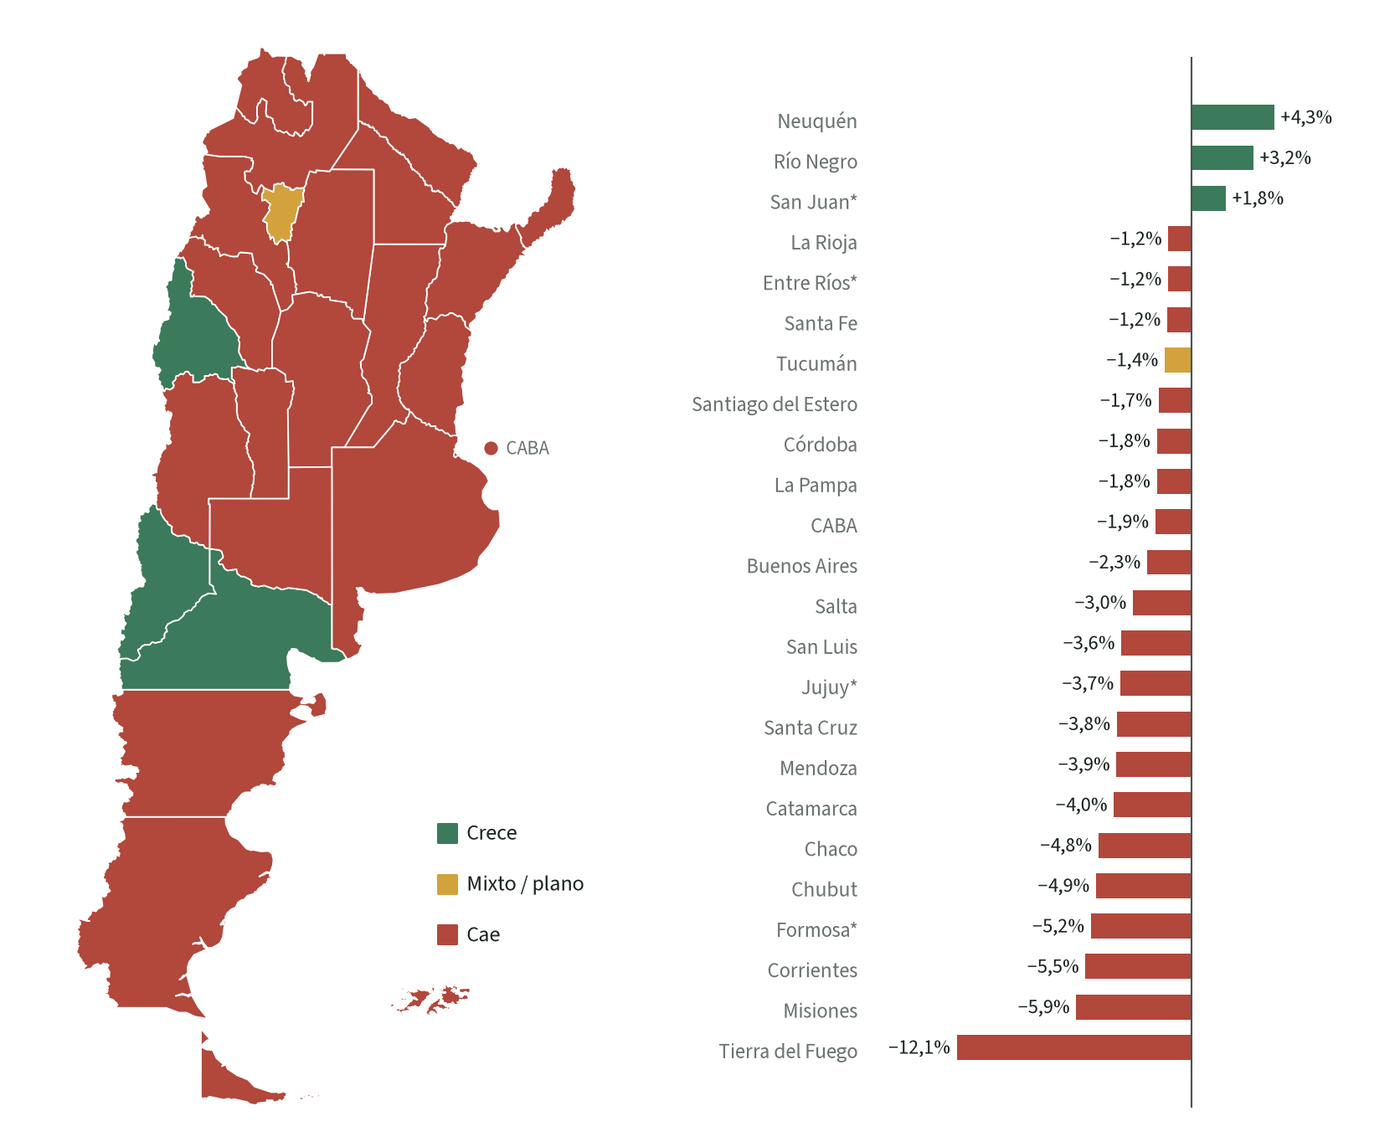
El PDF completo trae 10 páginas: semáforo de 28 indicadores, sectores del EMAE, mapa provincial, mundo, tasas y metodología.
Nuestra visión
El mercado cobra el riesgo político de 2027. La única defensa es convertir la disciplina en regla
El riesgo país subió +152 pb en la semana, a 939 pb, más del doble del mínimo del año (402 pb el 10/7). El disparador fue externo: unas elecciones de medio término que le quitaron a Trump el control del Congreso y abrieron dudas sobre el respaldo financiero de Washington, en una semana de ventas en Wall Street. Pero el castigo fue mucho mayor que el de otros emergentes, y eso habla de algo propio.
En nuestra visión, el mercado ya está poniendo precio a 2027. El ministro Caputo lo dijo a su manera: el miedo no es al gobierno, sino a que no esté. Cuando el inversor duda de que el rumbo sobreviva a una elección, exige una prima que hoy encarece cada dólar de deuda y aleja la vuelta a los mercados.
Lo que resistió es lo que se construyó con reglas: el mayorista se movió +0,52%, la brecha CCL quedó en 7,7% y el BCRA siguió comprando. Nuestra conclusión es redoblar la apuesta: no usar reservas para sostener bonos, mantener el superávit y convertir la disciplina fiscal y monetaria en reglas que no dependan de quién gobierne.
El frente pendiente sigue siendo la actividad: 13 de 28 series del semáforo PyT están en rojo. Las medidas de alivio a pymes (tregua de embargos de ARCA) y la propuesta de eliminar Ingresos Brutos y Sellos van en la dirección correcta: bajar impuestos distorsivos es la mejor política de crecimiento.
Escenarios
BaseVolatilidad alta, ancla firme
Qué tiene que pasar. El ruido político local y externo sigue, pero el BCRA mantiene las compras y no expande la base. El frente fiscal no cede.
Señales. Riesgo país entre 850 y 939 pb · A3500 lejos del techo ($ 1.958,16) · brecha CCL en torno a 7,7%.
AlcistaReglas que calman
Qué tiene que pasar. Señales concretas de respaldo externo, aprobación de la tercera revisión del FMI y un IPC de octubre en baja. Avances en la baja de impuestos distorsivos.
Señales. Riesgo país de vuelta debajo de 852 pb · bonos en US$ recuperando la caída de 4,9% · IPC (12/11) por debajo de 1,9%.
BajistaPrima política que se instala
Qué tiene que pasar. Más dudas sobre el apoyo de EE.UU. o presiones para relajar la disciplina o usar reservas para contener precios.
Señales. Riesgo país arriba de 939 pb · brecha CCL ampliándose desde 7,7% · reservas en baja · A3500 acercándose al techo.
Escenarios cualitativos de Pizarra y Tasa, sin probabilidades asignadas. No constituyen una recomendación de inversión ni sugieren instrumentos.
Qué mirar
| Indicador | Hoy | Señal positiva | Señal de alerta |
|---|---|---|---|
| Riesgo país | 939 pb | Debajo de 852 pb | Arriba de 939 pb |
| Brecha CCL | 7,7% | Acotada o en baja | En alza sostenida |
| Reservas brutas | US$ 49.642 M (5/11) | Vuelven a sumar | Caen semana a semana |
| Compras BCRA | +US$ 16.000 M en 2026 | Siguen | Se frenan |
| A3500 vs. techo | 26,7% de margen | Margen estable | El margen se achica |
| Licitación Tesoro (11/11) | 5 instrumentos | Rollover pleno | Rollover bajo |
| IPC (12/11) | 1,9% m/m (sep.) | Debajo de 1,9% | Encima de 1,9% |
| FMI (dic.) | 3.ª revisión | Aprobación | Demora |
Lo que viene. El miércoles 11/11 el Tesoro licita cinco instrumentos, entre ellos una nueva letra a tasa TAMAR. El 12/11 se conoce el IPC de octubre: el de septiembre fue 1,9% mensual y 33,4% interanual, y el REM espera 21,8% para los próximos 12 meses. A comienzos de diciembre, el Directorio del FMI trataría la tercera revisión, que destrabaría unos US$ 900 M.
Datos: BCRA, INDEC, BYMA, Secretaría de Trabajo (SIPA), Secretaría de Energía, ARCA, ADEFA, MAGyP, Bolsa de Comercio de Rosario, JP Morgan (EMBI), Tesoro de EE.UU. y datos.gob.ar. Gráficos y cálculos: Pizarra y Tasa. Este informe no constituye una recomendación de inversión.